 Trang Chủ


TS. Nguyễn Thị Kim Thanh - Tổng thư ký Hiệp hội Qũy tín dụng nhân dân
Vào cuối thập niên 1980 và đầu thập niên 1990, nguy cơ đổ vỡ của một số ngân hàng thương mại và sự đổ vỡ của các QTDND để lại những bài học sâu sắc về công tác quản trị rủi ro hệ thống tài chính. Nhận thức rõ sự cần thiết phải có một cơ chế bảo vệ công chúng, phù hợp với hội nhập quốc tế, Chính phủ và Thủ tướng Chính phủ đã quyết định thành lập Bảo hiểm tiền gửi Việt Nam (BHTGVN). Ngày 7/7/2000, BHTGVN chính thức đi vào hoạt động, đánh dấu việc đưa chính sách BHTG đi vào thực tiễn đời sống kinh tế. Khung pháp lý cho hoạt động BHTG không ngừng được hoàn thiện và đổi mới theo hướng phù hợp với thực tế hoạt động của các TCTD, góp phần đảm bảo an toàn hệ thống và bảo vệ quyền lợi người gửi tiền.
Vai trò của BHTG đối với người gửi tiền
Trong nền kinh tế thị trường, hệ thống ngân hàng đóng vai trò như mạch máu luân chuyển dòng vốn cho toàn bộ nền kinh tế. Dòng vốn đó được hình thành từ niềm tin của hàng triệu người dân khi gửi gắm tài sản tích cóp từ công sức lao động. Tuy nhiên, hoạt động tài chính luôn tiềm ẩn rủi ro. BHTG là sự cam kết bảo vệ của nhà nước, thông qua tổ chức BHTG chuyên trách, đối với các khoản tiền gửi được bảo hiểm của cá nhân tại các tổ chức tham gia BHTG. Chính vì vậy, BHTG có vai trò rất quan trọng đối với người gửi tiền trước nguy cơ rủi ro của hệ thống tài chính.
Thực tế cho thấy, BHTG là điểm tựa của sự an tâm đối với người gửi tiền: Khi một ngân hàng hoặc TCTD gặp rủi ro nghiêm trọng, lâm vào tình trạng mất khả năng chi trả hoặc phá sản, tổ chức BHTG sẽ thay mặt đứng ra chi trả tiền bảo hiểm cho người gửi tiền theo hạn mức quy định. Điều này giúp người dân an tâm gửi gắm tài sản vào các TCTD, vừa được bảo vệ theo phạm vi và hạn mức trả tiền bảo hiểm; đồng thời có thể hưởng lãi theo thỏa thuận tiền gửi
Xét về khía cạnh pháp luật và thực tế, vai trò của BHTG không chỉ dừng lại ở việc chi trả tiền bảo hiểm khi phát sinh nghĩa vụ, mà còn trải rộng trên nhiều khía cạnh nhằm duy trì sự ổn định của hệ thống tài chính:
Bảo vệ quyền và lợi ích hợp pháp của người gửi tiền: Đây là sứ mệnh cốt lõi của BHTG. Khi xảy ra khủng hoảng hoặc ngân hàng đóng cửa, người gửi tiền (đặc biệt là những người có khoản tiết kiệm nhỏ lẻ, không có nhiều kiến thức tài chính) được bảo đảm không bị mất trắng số tiền tích lũy của mình trong phạm vi hạn mức trả tiền bảo hiểm.
Góp phần hạn chế tâm lý hoảng loạn và hiện tượng "rút tiền ồ ạt" (Bank Run): Lịch sử tài chính từng chứng kiến nhiều cuộc khủng hoảng bắt nguồn từ tâm lý đám đông khi tin đồn thất thiệt lan truyền. Sự tồn tại của quỹ BHTG tạo ra một hàng rào tâm lý tương đối vững chắc, trấn an công chúng rằng tiền của họ được Nhà nước và hệ thống bảo hộ, qua đó góp phần hạn chế nguy cơ đổ vỡ dây chuyền.
Góp phần duy trì sự ổn định của hệ thống các TCTD: Tổ chức BHTG tham gia giám sát, kiểm tra, cảnh báo sớm rủi ro, đồng thời phối hợp xử lý các TCTD yếu kém, góp phần làm lành mạnh hóa môi trường ngân hàng.
Đối với các QTDND, vai trò của BHTG mang ý nghĩa đặc thù. Bên cạnh những vai trò chung đối với các TCTD, hoạt động giám sát và cảnh báo sớm rủi ro của tổ chức BHTG có ý nghĩa quan trọng đối với hệ thống QTDND:
Nhận diện "từ sớm, từ xa": Do đặc thù hoạt động khép kín trong một khu vực, một biến động nhỏ về thanh khoản hoặc rủi ro đạo đức tại một QTDND cũng có thể dễ dàng châm ngòi cho tin đồn thất thiệt.
Phối hợp quản lý: BHTG thực hiện công tác giám sát chuyên sâu, phân tích tình hình tài chính và phối hợp chặt chẽ với Ngân hàng Nhà nước để kiểm tra, phát hiện kịp thời các dấu hiệu mất an toàn, vi phạm quy chế, từ đó đưa ra các kiến nghị xử lý trước khi rủi ro lan rộng. 100% các QTDND đang hoạt động trên cả nước đều thuộc diện tham gia BHTG và nằm dưới sự giám sát thường xuyên của hệ thống BHTGVN; BHTGVN thực hiện hàng nghìn lượt kiểm tra, giám sát định kỳ và đột xuất đối với các QTDND nhằm phát hiện sớm các dấu hiệu mất an toàn trong quản trị, rủi ro thanh khoản hoặc vi phạm các tỷ lệ bảo đảm an toàn, từ đó phối hợp chặt chẽ với Ngân hàng Nhà nước để khoanh vùng và xử lý kịp thời.
Hỗ trợ thanh khoản và cho vay đặc biệt: Trong các tình huống khó khăn như bị rút tiền hàng loạt hoặc cần phục hồi hoạt động, tổ chức BHTG có cơ chế tham gia hỗ trợ tài chính (như cung cấp các khoản cho vay đặc biệt theo quy định pháp luật) để giúp QTDND vượt qua cú sốc thanh khoản ngắn hạn. Kể từ khi thành lập đến nay, BHTGVN đã thực hiện chi trả bảo hiểm cho người gửi tiền tại 39 QTDND lâm vào tình trạng đổ vỡ, mất khả năng chi trả hoặc giải thể. Tổng số tiền bảo hiểm đã chi trả cho người gửi tiền tại các quỹ này là khoảng 26,8 tỷ đồng, giúp bảo vệ quyền lợi hợp pháp cho hàng nghìn thành viên, người gửi tiền ở khu vực nông thôn và cơ sở, đồng thời ngăn chặn kịp thời các hiệu ứng tâm lý tiêu cực lây lan trên thị trường.
Tham gia tái cơ cấu: BHTG còn đóng vai trò quan trọng trong việc đánh giá tính khả thi, tham gia xây dựng phương án phục hồi, sáp nhập, hợp nhất hoặc xử lý các QTDND yếu kém nhằm làm lành mạnh hóa hệ thống tài chính cơ sở, ngăn chặn hiệu ứng dây chuyền lây lan sang các quỹ hoặc ngân hàng khác trong khu vực. Ngoài ra, thông qua các quỹ dự phòng nghiệp vụ và cơ chế phối hợp theo quy định pháp luật (bao gồm cả các quy định mới về cho vay đặc biệt, hỗ trợ thanh khoản), BHTGVN đóng vai trò là nguồn lực tài chính dự phòng quan trọng để hỗ trợ các QTDND vượt qua khó khăn tạm thời về thanh khoản hoặc tham gia vào phương án phục hồi, củng cố hệ thống tài chính cơ sở.
Sự bảo vệ và đồng hành của BHTG góp phần giúp các QTDND tạo dựng niềm tin với người dân địa phương. BHTG không chỉ bảo vệ những đồng vốn nhỏ lẻ của người nông dân, tiểu thương mà còn là chốt chặn quan trọng bảo vệ sự ổn định của hệ thống tài chính vi mô, giữ cho dòng vốn tín dụng ở nông thôn luôn được lưu thông an toàn và bền vững.
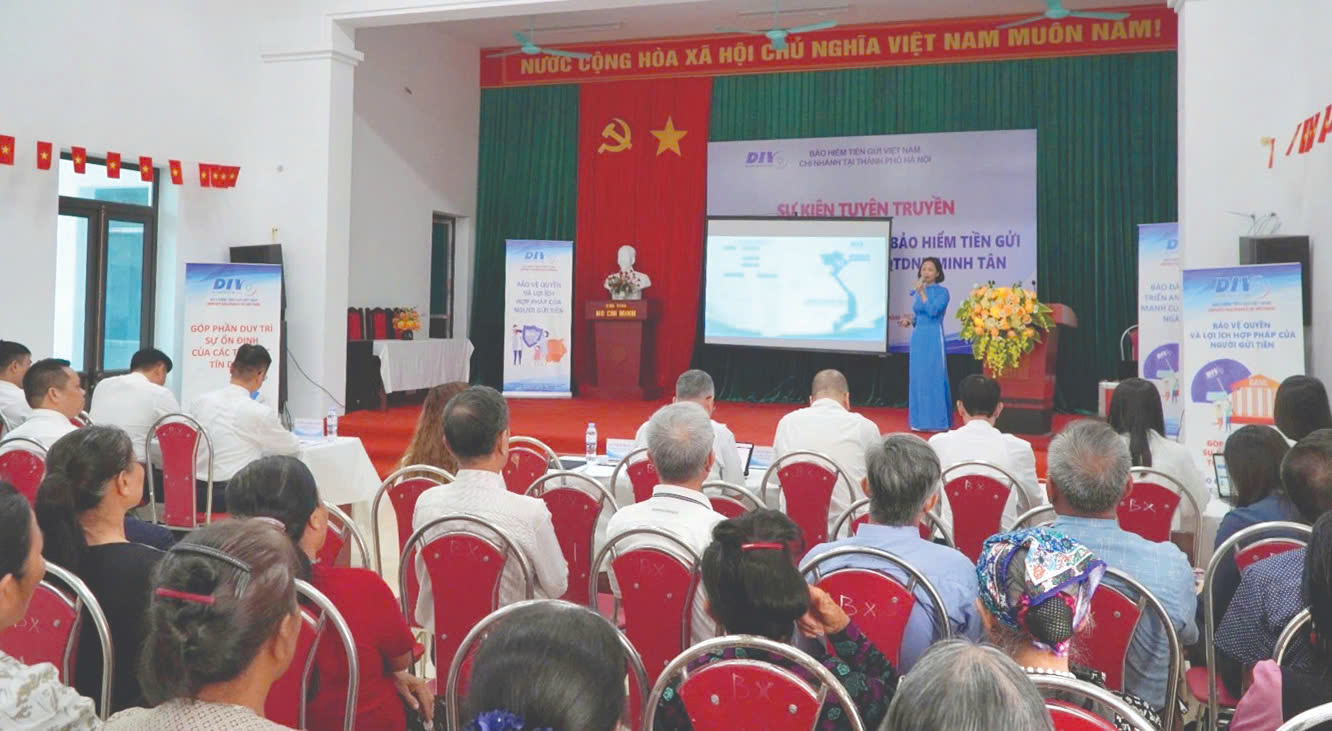
Ý nghĩa của chính sách BHTG mới
Trong bối cảnh nền kinh tế có nhiều biến động và hệ thống tài chính không ngừng đổi mới, chính sách BHTG tiếp tục được hoàn thiện theo hướng nâng cao năng lực bảo vệ, mở rộng phạm vi can thiệp và gắn kết chặt chẽ hơn với quá trình tái cơ cấu các tổ chức tín dụng. Đối với mô hình đặc thù như hệ thống QTDND và Ngân hàng Hợp tác xã, các quy định mới có ý nghĩa quan trọng trên những phượng diện sau:
Thứ nhất, đối với người gửi tiền, chính sách mới góp phần gia tăng niềm tin, rút ngắn thời gian tiếp cận quyền lợi. Người gửi tiền luôn là đối tượng trung tâm được bảo vệ trong mọi chính sách BHTG. Các điểm cải cách mới trong chính sách BHTG mang lại những quyền lợi thiết thực:
Tiếp cận nguồn tiền chi trả sớm hơn, giảm thiểu rủi ro tâm lý: Thay vì phải chờ đợi quá trình phá sản kéo dài nhiều năm như trước đây, các quy định mới cho phép phát sinh nghĩa vụ trả tiền bảo hiểm ngay khi có quyết định đình chỉ hoạt động nhận tiền gửi của TCTD được kiểm soát đặc biệt (khi lỗ lũy kế vượt quá vốn điều lệ và quỹ dự trữ), hoặc theo thông báo đặc biệt nhằm bảo đảm an toàn hệ thống. Điều này giúp người gửi tiền sớm tiếp cận tiền bảo hiểm và giải tỏa đáng kể tâm lý lo lắng.
Hạn mức linh hoạt và bảo vệ tối đa: Thẩm quyền điều chỉnh hạn mức chi trả được phân cấp giúp phản ánh sát hơn diễn biến lạm phát và thu nhập thực tế. Đặc biệt, trong các tình huống khủng hoảng hệ thống, cơ chế đặc biệt cho phép xem xét chi trả toàn bộ số tiền gửi thuộc phạm vi được bảo hiểm, góp phần bảo vệ tài sản tích cóp của người dân.
Minh bạch hóa thông tin: Quy định bắt buộc công khai việc tham gia BHTG tại các điểm giao dịch và nền tảng số giúp người gửi tiền dễ dàng nhận diện độ an toàn của tổ chức tài chính nơi mình đặt niềm tin.
Thứ hai, đối với thành viên QTDND, chính sách mới góp phần gắn kết quyền lợi và nghĩa vụ trong mô hình hợp tác xã. QTDND hoạt động theo nguyên tắc tự nguyện, tự chủ, tự chịu trách nhiệm và vì mục tiêu tương trợ giữa các thành viên. Chính sách BHTG mới tác động tích cực đến các thành viên qua các khía cạnh sau:
Bảo vệ dòng vốn tương trợ cộng đồng: Thành viên của QTDND vừa là người góp vốn, người vay vốn, vừa là người gửi tiền. Sự an toàn của quỹ tiết kiệm đồng nghĩa với việc bảo vệ thành quả lao động của cả cộng đồng dân cư tại địa phương.
Nâng cao tính kỷ luật và minh bạch trong quản trị: Việc phân loại phí BHTG dựa trên kết quả đánh giá, xếp hạng sức khỏe tài chính của từng tổ chức tham gia BHTG, tạo động lực mạnh mẽ để các QTDND và thành viên hội đồng quản trị tăng cường kỷ luật tài chính và quản trị rủi ro để được hưởng mức phí tối ưu.
Củng cố mô hình liên kết hệ thống: Khi hệ thống QTDND được bảo vệ bởi mạng lưới an toàn tài chính vững chắc từ tổ chức BHTG và Ngân hàng Hợp tác xã, lòng tin của thành viên vào sự bền vững của mô hình kinh tế tập thể này tiếp tục được củng cố.
Thứ ba, đối với sự an toàn của hệ thống QTDND, chính sách mới bổ sung cơ chế phòng ngừa rủi ro từ sớm, từ xa. Các QTDND có quy mô nhỏ, hoạt động phân tán tại các địa bàn cơ sở nên rất dễ nhạy cảm trước các cú sốc cục bộ.
Thứ tư, chính sách BHTG mới đóng vai trò quan trọng trong hệ thống an toàn vĩ mô:
Mở rộng vai trò tham gia xử lý từ sớm, từ xa: Theo quy định mới, tổ chức BHTG được tham gia sâu hơn vào quá trình kiểm soát đặc biệt, hỗ trợ tài chính (như cho vay đặc biệt, tham gia xây dựng phương án phục hồi hoặc sáp nhập, hợp nhất). Điều này giúp ngăn ngừa rủi ro khi còn ở quy mô nhỏ, ngăn ngừa hiệu ứng dây chuyền lây lan sang các quỹ khác trong hệ thống.
Tăng cường năng lực giám sát và cảnh báo sớm: Thông qua việc phối hợp chia sẻ thông tin, kiểm tra định kỳ và chuyên đề đối với các QTDND, tổ chức BHTG cùng Ngân hàng Nhà nước kịp thời phát hiện các dấu hiệu mất an toàn, vi phạm tỷ lệ bảo đảm an toàn thanh khoản để đưa ra kiến nghị xử lý triệt để.
Góp phần ổn định trật tự an toàn xã hội: Việc xử lý hiệu quả các TCTD, trong đó có QTDND yếu kém thông qua cơ chế hỗ trợ tài chính và chi trả linh hoạt giúp duy trì thông mạch dòng vốn nông thôn, giữ vững ổn định chính trị - xã hội tại các địa phương.
Chính sách BHTG mới không đơn thuần là công cụ chi trả tiền khi rủi ro xảy ra, mà đã chuyển dịch sang tư duy "quản trị rủi ro chủ động và tham gia xử lý TCTD theo quy định pháp luật". Sự đổi mới này tạo ra điều kiện tốt để bảo vệ tối đa người gửi tiền, củng cố niềm tin của thành viên, đồng thời giữ cho hệ thống QTDND phát triển an toàn, lành mạnh và đúng định hướng vì mục tiêu an sinh kinh tế - xã hội.
Bên cạnh đó, cần tăng cường tuyên truyền để người gửi tiền hiểu rõ các nội dung: (i) Hạn mức trả tiền bảo hiểm. Do đó, với các khoản tiền vượt hạn mức, người gửi có thể cân nhắc phân bổ hợp lý; (ii) Tính hợp pháp của TCTD: Chỉ những khoản tiền gửi tại các TCTD được cấp phép và có tham gia BHTG mới nằm trong phạm vi bảo vệ. Các hình thức huy động vốn trôi nổi, trái phép ngoài hệ thống ngân hàng chính thống sẽ không được BHTG bảo vệ; (iii) Cần phân biệt rõ tiền gửi và các sản phẩm đầu tư rủi ro: Tiền gửi tiết kiệm thông thường được bảo hiểm, nhưng các sản phẩm như trái phiếu doanh nghiệp, chứng chỉ quỹ hay các sản phẩm đầu tư liên kết không thuộc phạm vi chi trả của BHTG.
Giải pháp và kiến nghị
Mặc dù khuôn khổ pháp lý về BHTG và hệ thống QTDND đã có nhiều bước tiến quan trọng, thực tiễn triển khai cho thấy hệ thống này vẫn đặt ra những thách thức đặc thù. Các quy định hiện hành chưa thể coi là hoàn toàn đủ để đối phó với mọi tình huống rủi ro hệ thống, vẫn còn những khoảng trống chính sách cần tiếp tục được hoàn thiện, cụ thể:
Quỹ BHTG không ngừng tích lũy, nhưng quy mô Quỹ so với tổng lượng tiền gửi của toàn bộ hệ thống các TCTD (đặc biệt là hàng nghìn QTDND phân tán trên cả nước) vẫn còn khoảng cách nhất định. Nếu xảy ra cú sốc dây chuyền hoặc nhiều QTDND yếu kém lâm vào tình trạng mất khả năng thanh khoản đồng loạt, áp lực chi trả và hỗ trợ tài chính lên Quỹ là rất lớn.
Thách thức trong việc áp dụng phí BHTG dựa trên rủi ro: Việc phân loại mức phí BHTG dựa trên sức khỏe tài chính của từng quỹ là xu hướng tiến bộ. Tuy nhiên, năng lực đánh giá rủi ro, minh bạch hóa báo cáo tài chính và chất lượng thông tin tại một số QTDND cơ sở còn hạn chế, khiến việc áp dụng biểu phí phân hóa gặp nhiều khó khăn.
Tổ chức BHTG chủ yếu đóng vai trò phối hợp, tham gia Ban kiểm soát đặc biệt hoặc cho vay đặc biệt theo quyết định của Ngân hàng Nhà nước. Quyền chủ động can thiệp, kiểm tra độc lập và áp dụng các biện pháp ngăn ngừa rủi ro từ sớm, từ xa vẫn còn hạn chế và chịu nhiều ràng buộc về cơ chế, thẩm quyền.
Từ thực tế đó, để nâng cao hơn nữa hiệu quả bảo vệ người gửi tiền và bảo đảm sự an toàn, phát triển bền vững của hệ thống QTDND, các cơ quan quản lý cần xem xét một số giải pháp sau:
Một là, tăng cường năng lực tài chính và hoàn thiện cơ chế hỗ trợ tài chính cho tổ chức BHTG khi cần thiết, nhất là trong trường hợp xảy ra khủng hoảng hệ thống nghiêm trọng. Các giải pháp có thể bao gồm hoàn thiện cơ chế cho vay, đa dạng hóa nguồn thu ngoài phí BHTG và xem xét các nguồn bổ sung hợp pháp khác từ ngân sách nhà nước để thực hiện các nhiệm vụ chính trị - xã hội đặc thù trong việc hỗ trợ hệ thống QTDND ở nông thôn.
Hai là, chuẩn hóa bộ tiêu chí đánh giá rủi ro cho QTDND, trên cơ sở xây dựng hệ thống chỉ tiêu đánh giá sức khỏe tài chính riêng biệt, phù hợp với mô hình hợp tác xã (chú trọng tỷ lệ nợ xấu, chất lượng tài sản, năng lực quản trị, tỷ lệ bảo đảm an toàn thanh khoản và tuân thủ nguyên tắc thành viên). Đây là cơ sở để hoàn thiện hệ thống phí BHTG gắn liền với khẩu vị rủi ro thực tế.
Ba là, mở rộng quyền hạn và nâng cao tính chủ động của tổ chức BHTG trong giám sát. Trao cho tổ chức BHTG quyền chủ động hơn trong việc phối hợp với Thanh tra Ngân hàng Nhà nước tiến hành kiểm tra đột xuất đối với các QTDND có dấu hiệu mất an toàn thanh khoản hoặc vi phạm các tỷ lệ bảo đảm an toàn. Xây dựng hệ thống kết nối dữ liệu trực tuyến giữa QTDND, Ngân hàng Hợp tác xã và tổ chức BHTG nhằm phát hiện sớm các biến động bất thường về dòng tiền, tiền gửi rút trước hạn hoặc tỷ lệ giải ngân vượt mức.
TS. Nguyễn Thị Kim Thanh - Tổng thư ký Hiệp hội Qũy tín dụng nhân dân