 Trang Chủ


Nguyên tắc thu phí - bảo đảm nguồn lực tài chính ổn định
Phí BHTG là nguồn hình thành Quỹ dự phòng nghiệp vụ của tổ chức BHTG để thực hiện các nhiệm vụ theo quy định của Luật BHTG, trong đó có chi trả tiền bảo hiểm cho người gửi tiền khi phát sinh nghĩa vụ trả tiền bảo hiểm. Vì vậy, việc xây dựng cơ chế thu phí hợp lý, minh bạch và ổn định có ý nghĩa đặc biệt quan trọng đối với năng lực tài chính của tổ chức BHTG.
Luật BHTG năm 2025 tiếp tục khẳng định nguyên tắc phí BHTG được tính trên cơ sở số dư tiền gửi bình quân của tiền gửi được bảo hiểm tại tổ chức tham gia BHTG. Luật cũng duy trì cơ chế tính và nộp phí theo định kỳ hằng quý, với thời hạn nộp chậm nhất vào ngày 20 của tháng đầu tiên của quý tiếp theo.
Để bảo đảm tính tuân thủ, Luật quy định rõ trách nhiệm của tổ chức tham gia BHTG trong việc kê khai, tính toán và nộp phí đầy đủ, đúng thời hạn. Trường hợp chậm nộp hoặc nộp thiếu phí, tổ chức vi phạm ngoài việc phải nộp đủ số phí còn thiếu còn phải nộp khoản tiền chậm nộp tính theo tỷ lệ 0,05% mỗi ngày trên số tiền chậm nộp. Quy định này góp phần tăng cường kỷ luật tài chính trong hoạt động BHTG, bảo đảm quyền lợi chung của toàn hệ thống và duy trì năng lực tài chính của Quỹ dự phòng nghiệp vụ.
Có thể thấy, dù kế thừa những nguyên tắc cơ bản về thu phí BHTG, Luật BHTG năm 2025 đã nâng tầm khuôn khổ pháp lý theo hướng hiện đại, minh bạch và phù hợp hơn với yêu cầu bảo đảm an toàn hệ thống tài chính. Các quy định mới không chỉ củng cố nền tảng tài chính cho tổ chức BHTG mà còn tạo cơ sở để từng bước hoàn thiện cơ chế quản trị rủi ro, nâng cao hiệu quả thực thi chính sách BHTG và tăng cường năng lực bảo vệ người gửi tiền trong bối cảnh hệ thống ngân hàng ngày càng phát triển và hội nhập sâu rộng.
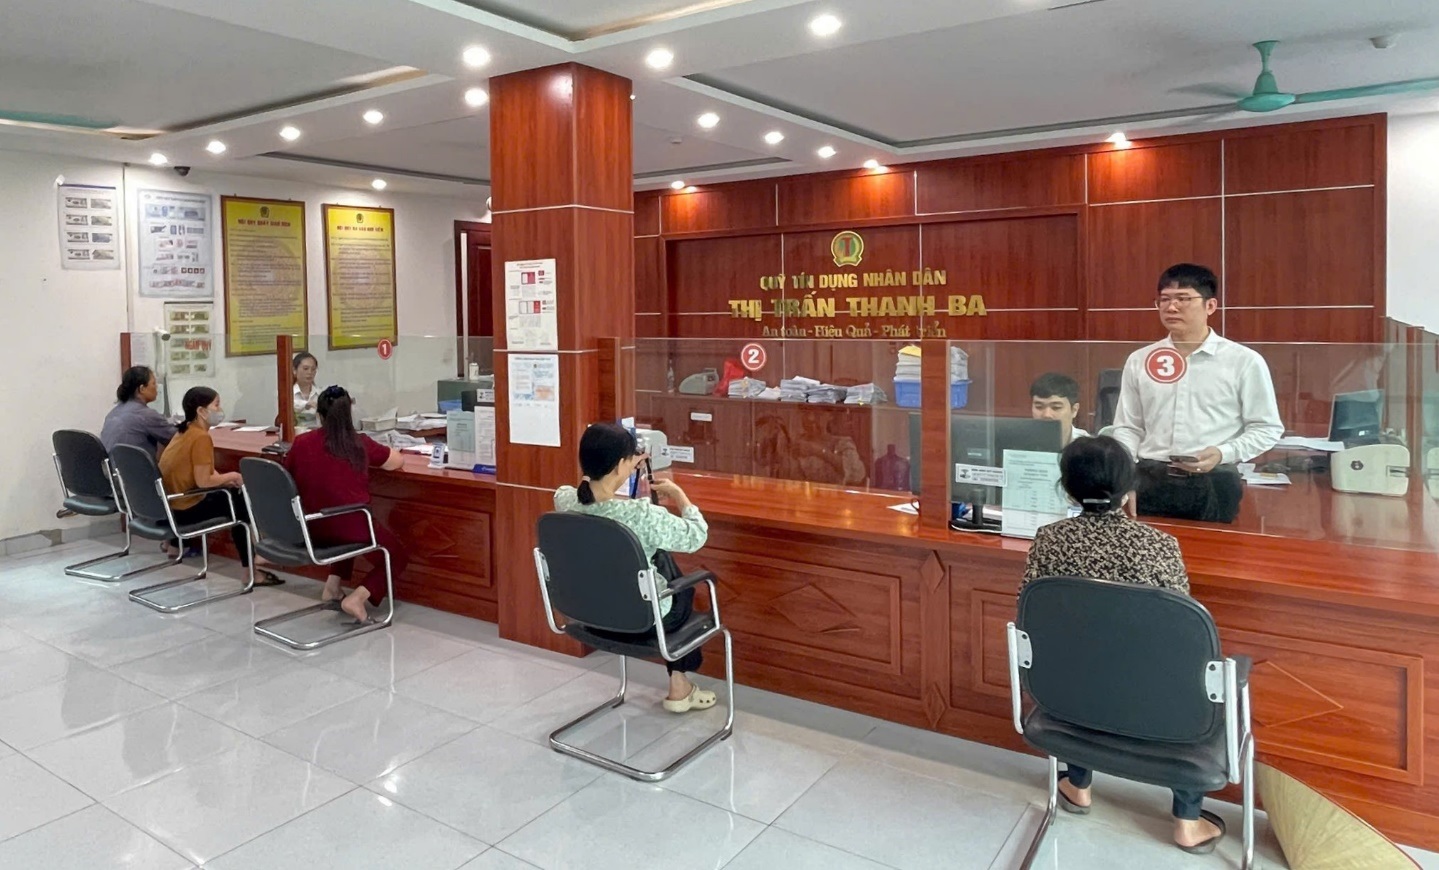
Người gửi tiền không phải nộp phí BHTG, tổ chức nhận tiền gửi có trách nhiệm nộp phí. Ảnh Internet
Trao quyền linh hoạt cho Thống đốc Ngân hàng Nhà nước trong điều hành chính sách phí BHTG
Một trong những điểm mới đáng chú ý của Luật BHTG năm 2025 là quy định Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) quy định mức phí BHTG, việc áp dụng phí BHTG đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống TCTD tại Việt Nam trong từng thời kỳ.
Nếu như Luật BHTG năm 2012 chỉ quy định về mức phí BHTG và khung phí BHTG, thì Luật năm 2025 đã mở rộng thẩm quyền điều hành chính sách phí theo hướng linh hoạt hơn. Theo đó, pháp luật không quy định cứng một phương thức thu phí duy nhất mà cho phép cơ quan quản lý lựa chọn cơ chế phù hợp với điều kiện thực tiễn của hệ thống các TCTD trong từng giai đoạn phát triển.
Phí đồng hạng là cơ chế mà các tổ chức tham gia BHTG cùng áp dụng một mức phí trên cơ sở số dư tiền gửi được bảo hiểm. Đây là mô hình có ưu điểm về tính đơn giản, minh bạch và thuận lợi trong tổ chức thực hiện. Trong nhiều giai đoạn phát triển của hệ thống ngân hàng, cơ chế này góp phần bảo đảm tính ổn định của chính sách và giảm chi phí triển khai.
Bên cạnh đó, Luật cũng cho phép áp dụng cơ chế phí phân biệt phù hợp với đặc thù hệ thống TCTD tại Việt Nam trong từng thời kỳ. Theo cơ chế này, mức phí có thể được xác định trên cơ sở đánh giá mức độ rủi ro của từng tổ chức tham gia BHTG theo phương pháp và tiêu chí do cơ quan có thẩm quyền quy định.
Điểm đáng chú ý là Luật trao quyền cho Thống đốc NHNN xem xét, quyết định áp dụng cơ chế phù hợp với đặc thù hệ thống TCTD tại Việt Nam trong từng thời kỳ. Cách tiếp cận linh hoạt này giúp cơ quan quản lý chủ động lựa chọn công cụ điều hành phù hợp với điều kiện thực tiễn của hệ thống ngân hàng, đồng thời bảo đảm khả năng thích ứng trước những thay đổi của hoạt động tài chính - ngân hàng.
Từ góc độ chính sách, đây là bước hoàn thiện quan trọng, góp phần nâng cao tính linh hoạt trong điều hành, đồng thời tạo cơ sở pháp lý cho việc tiếp tục nghiên cứu, hoàn thiện cơ chế phí BHTG phù hợp với yêu cầu phát triển của hệ thống tài chính và thông lệ quốc tế.
Mở rộng công cụ tài chính để ứng phó với khủng hoảng hệ thống
Theo Luật BHTG năm 2025, BHTGVN được vay đặc biệt từ NHNN trong trường hợp nguồn lực tài chính tạm thời không đủ để thực hiện nghĩa vụ trả tiền bảo hiểm hoặc tham gia xử lý TCTD yếu kém theo quy định.
Đây là một trong những điểm mới có ý nghĩa quan trọng đối với năng lực tài chính của hệ thống BHTG. Trong điều kiện bình thường, nguồn thu từ phí BHTG và kết quả đầu tư Quỹ dự phòng nghiệp vụ của tổ chức BHTG có thể đáp ứng các nhu cầu chi trả phát sinh. Tuy nhiên, khi xảy ra đổ vỡ của TCTD có quy mô lớn hoặc khủng hoảng mang tính hệ thống, nhu cầu sử dụng nguồn lực có thể tăng đột biến và vượt quá khả năng của Quỹ dự phòng nghiệp vụ trong ngắn hạn.
Việc bổ sung cơ chế vay đặc biệt giúp BHTGVN có thêm công cụ huy động nguồn lực khẩn cấp để thực hiện kịp thời các nhiệm vụ được giao, góp phần củng cố niềm tin của người gửi tiền và hạn chế nguy cơ lan truyền rủi ro trong hệ thống ngân hàng.
Luật BHTG năm 2025 đồng thời bổ sung cơ chế điều chỉnh chính sách phí trong trường hợp BHTGVN vay đặc biệt từ NHNN. Trên cơ sở phương án do BHTGVN xây dựng, Thống đốc NHNN xem xét, quyết định việc điều chỉnh mức phí và thời gian áp dụng theo quy định của pháp luật. Quy định này góp phần tạo cơ sở pháp lý để từng bước bổ sung nguồn lực tài chính, bảo đảm khả năng hoàn trả khoản vay đặc biệt và duy trì an toàn tài chính cho hệ thống BHTG.
Quy định này cũng giúp cơ quan quản lý có thêm công cụ điều hành phù hợp với từng tình huống cụ thể, góp phần bảo đảm tính bền vững của nguồn lực tài chính phục vụ hoạt động BHTG trong dài hạn.
Gắn chính sách phí với quá trình xử lý TCTD yếu kém
Một điểm mới khác của Luật BHTG năm 2025 là bổ sung quy định về miễn nộp và tạm hoãn nộp phí BHTG đối với tổ chức tham gia BHTG được kiểm soát đặc biệt.
Theo đó, TCTD được đặt vào kiểm soát đặc biệt được miễn nộp phí BHTG đối với phần tiền gửi phát sinh trong thời gian kiểm soát đặc biệt. Đồng thời, các khoản phí BHTG còn thiếu, khoản chậm nộp và tiền phạt phát sinh trước thời điểm được đặt vào kiểm soát đặc biệt được tạm hoãn thực hiện theo quy định.
Quy định này phản ánh cách tiếp cận linh hoạt hơn trong xử lý TCTD gặp khó khăn. Khi một tổ chức được đặt vào kiểm soát đặc biệt, mục tiêu ưu tiên là duy trì ổn định hoạt động, bảo đảm khả năng chi trả và triển khai các biện pháp phục hồi hoặc cơ cấu lại. Trong bối cảnh đó, việc tiếp tục yêu cầu thực hiện đầy đủ ngay các nghĩa vụ tài chính liên quan đến phí BHTG có thể làm gia tăng áp lực đối với tổ chức đang gặp khó khăn.
Việc miễn nộp phí đối với các khoản phát sinh mới và tạm hoãn thực hiện một số nghĩa vụ phí tồn đọng giúp TCTD có thêm điều kiện tập trung nguồn lực cho quá trình phục hồi. Tuy nhiên, các khoản được tạm hoãn vẫn phải được đưa vào phương án cơ cấu lại và thực hiện theo lộ trình được cấp có thẩm quyền phê duyệt. Điều này bảo đảm hài hòa giữa yêu cầu hỗ trợ xử lý TCTD yếu kém với mục tiêu bảo toàn nguồn lực tài chính của tổ chức BHTG. Qua đó có thể thấy, chính sách phí BHTG đã trở thành một bộ phận của cơ chế bảo đảm ổn định tài chính và xử lý TCTD yếu kém.
Nhìn tổng thể, những sửa đổi, bổ sung về cơ chế phí trong Luật BHTG năm 2025 đã góp phần hoàn thiện khuôn khổ pháp lý cho hoạt động BHTG theo hướng chủ động và linh hoạt hơn. Những quy định này góp phần nâng cao hiệu quả hoạt động của hệ thống BHTG, tăng cường khả năng ứng phó trước các tình huống rủi ro của hệ thống ngân hàng, qua đó hỗ trợ tốt hơn mục tiêu bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, đồng thời góp phần duy trì sự ổn định, an toàn của hệ thống các TCTD và nền kinh tế.
TH