 Trang Chủ


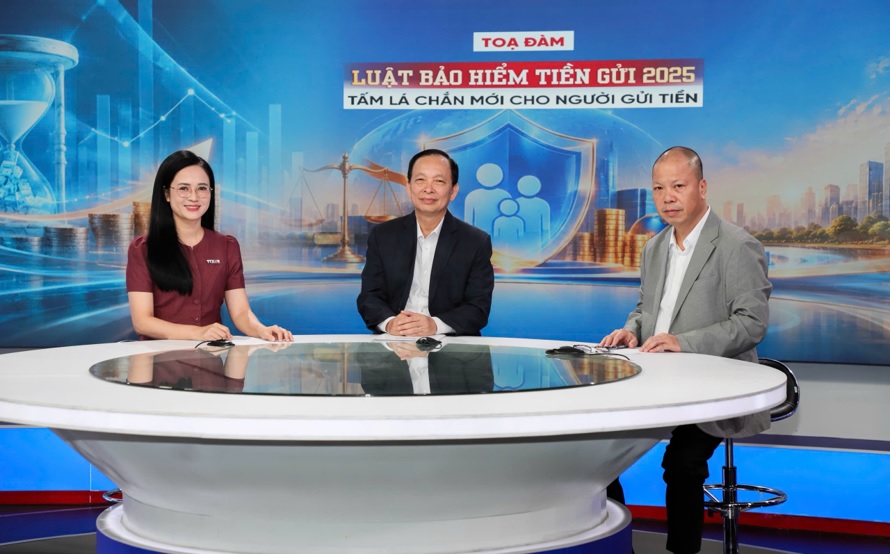
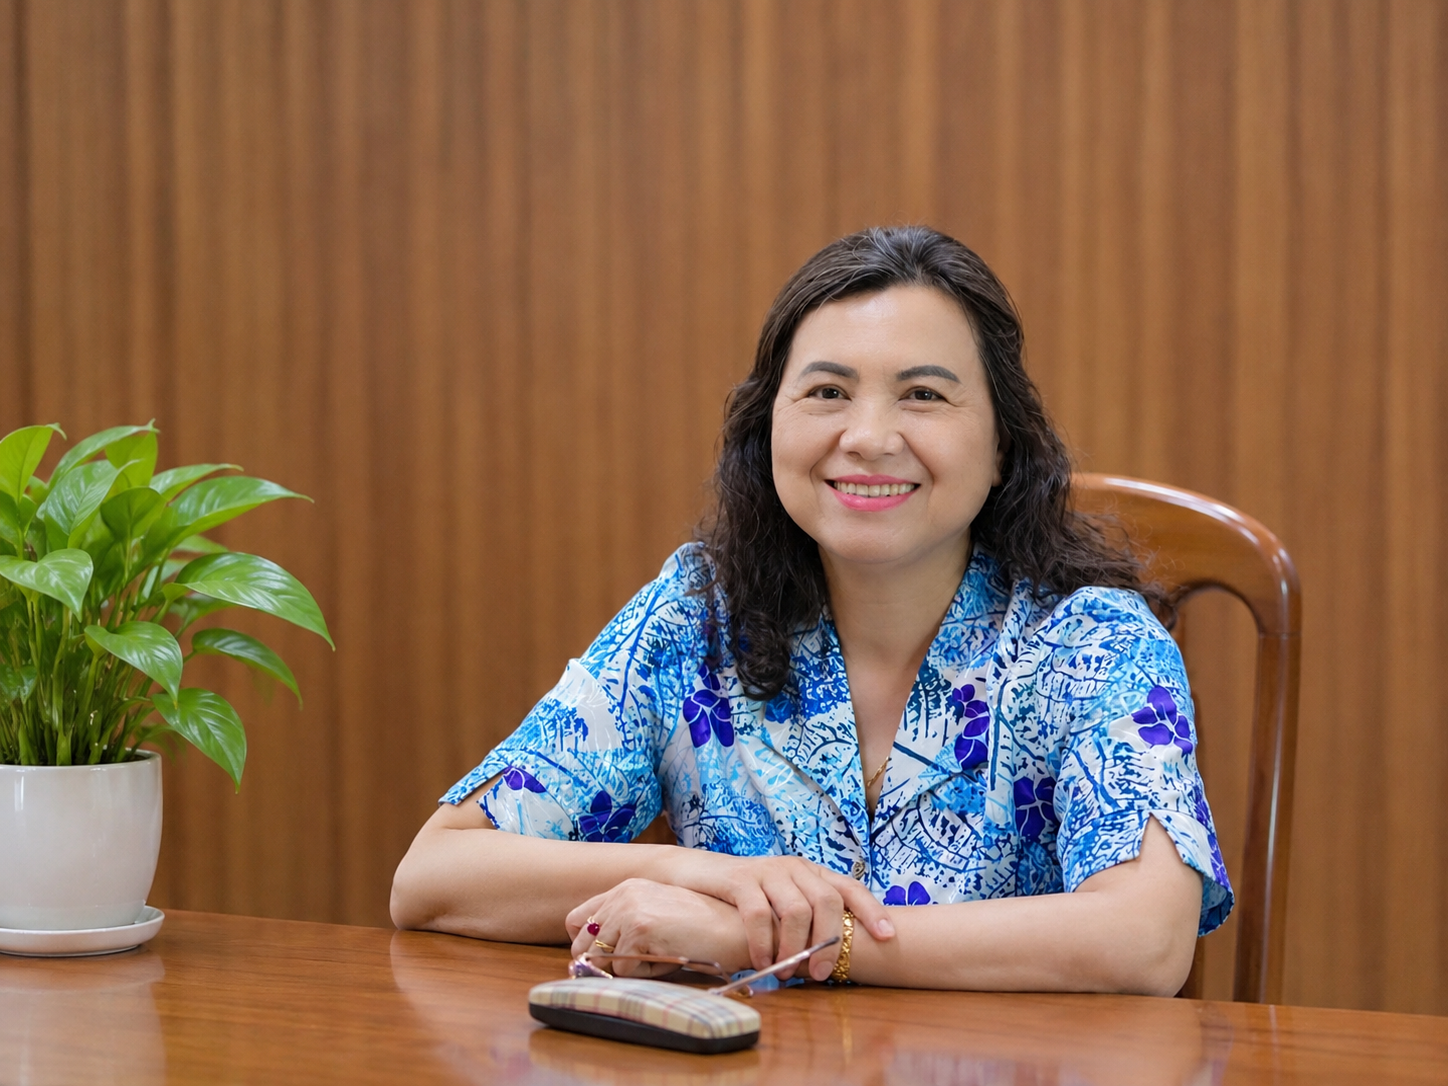
Ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng và ông Nguyễn Lĩnh Nam - Phó Tổng Giám đốc BHTGVN tại Tọa đàm “Luật BHTG năm 2025 - Tấm lá chắn mới cho người gửi tiền”
Luật BHTG năm 2025 chính thức có hiệu lực từ ngày 1/5/2026, thay thế Luật BHTG năm 2012 sau hơn một thập kỷ thực thi. Việc sửa đổi luật không chỉ nhằm hoàn thiện hành lang pháp lý về BHTG mà còn đánh dấu sự thay đổi trong cách tiếp cận chính sách: từ chủ yếu bảo vệ người gửi tiền khi TCTD xảy ra đổ vỡ sang chủ động hơn trong phòng ngừa, cảnh báo và xử lý rủi ro từ sớm.
Theo Ông Đào Minh Tú - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (HHNH), việc ban hành Luật BHTG năm 2025 là một bước ngoặt quan trọng, phù hợp với những thay đổi của nền kinh tế và yêu cầu bảo đảm an toàn hệ thống TCTD, đồng thời thể hiện sự quan tâm của Nhà nước đối với quyền lợi của người gửi tiền tại các tổ chức tham gia BHTG.
Từ chi trả khi có sự cố đến chủ động phòng ngừa rủi ro
Một trong những thay đổi có ý nghĩa của Luật BHTG năm 2025 nằm ở cách tiếp cận đối với hoạt động BHTG. Nếu như trước đây, vai trò của BHTG được nhìn nhận trước tiên ở việc chi trả tiền bảo hiểm cho người gửi tiền khi tổ chức tham gia BHTG gặp sự cố, thì nay với luật mới, hoạt động của Bảo hiểm tiền gửi Việt Nam (BHTGVN) được đặt trong một khuôn khổ pháp lý đầy đủ hơn để tham gia chủ động vào quá trình phòng ngừa, cảnh báo và xử lý rủi ro của các TCTD.
Ông Nguyễn Lĩnh Nam - Phó Tổng Giám đốc BHTGVN cho rằng, Luật BHTG năm 2025 đã tạo ra cơ chế để BHTGVN chuyển sang chủ động hơn trong cảnh báo sớm và phòng ngừa rủi ro. Đồng thời, luật cũng tạo hành lang pháp lý rõ ràng hơn để kích hoạt cơ chế chi trả sớm, qua đó giúp quá trình này được thực hiện thuận lợi và nhanh chóng hơn khi phát sinh sự cố. Điều này có ý nghĩa quan trọng trong bối cảnh hệ thống ngân hàng đang tích cực cơ cấu lại các TCTD, xử lý nợ xấu, nâng cao năng lực quản trị và đẩy mạnh chuyển đổi số. Khi một TCTD gặp khó khăn, khả năng xử lý sớm, hạn chế tác động lan truyền và bảo vệ người gửi tiền có ý nghĩa không chỉ đối với từng khách hàng mà còn đối với niềm tin chung vào hệ thống.
Theo ông Đào Minh Tú, BHTG là một trong những công cụ trực tiếp và thiết thực góp phần tạo dựng niềm tin cho người gửi tiền. Nguồn lực hình thành từ phí BHTG có thể được sử dụng để chi trả kịp thời cho người gửi tiền khi xảy ra sự cố tại các tổ chức tham gia BHTG, đặc biệt là những tổ chức có quy mô nhỏ như quỹ tín dụng nhân dân (QTDND).
Tựu chung, tấm lá chắn BHTG không chỉ phát huy tác dụng sau khi rủi ro xảy ra. “Một cơ chế BHTG được thiết kế tốt còn góp phần củng cố niềm tin, hạn chế tâm lý hoảng loạn và giảm nguy cơ sự cố tại một TCTD có thể trở thành vấn đề lớn hơn đối với hệ thống” - Ông Đào Minh Tú nhấn mạnh.
Tăng mức độ bảo vệ, góp phần duy trì kỷ luật thị trường
Một trong những thay đổi được người gửi tiền quan tâm nhất là hạn mức chi trả tiền bảo hiểm được nâng từ 125 triệu đồng lên 350 triệu đồng, bao gồm cả tiền gốc và tiền lãi, đối với toàn bộ các khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia BHTG khi phát sinh nghĩa vụ trả tiền bảo hiểm. Đây là lần điều chỉnh sau gần 5 năm duy trì hạn mức 125 triệu đồng. So với quy định trước đây, hạn mức mới tăng thêm 225 triệu đồng, tương đương khoảng 180%.
Điểm đáng chú ý của chính sách không chỉ nằm ở mức tăng mà ở phạm vi bảo vệ được mở rộng. Theo tính toán trên dữ liệu tiền gửi toàn hệ thống đến cuối năm 2025, tỷ lệ người gửi tiền được bảo hiểm toàn bộ tăng từ 87,6% lên 93,68%. Mức này nằm trong ngưỡng 90-95% theo khuyến nghị của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI).
Theo ông Nguyễn Lĩnh Nam, đây không đơn thuần là sự thay đổi về một con số. Đằng sau hạn mức 350 triệu đồng là sự cân nhắc nhiều yếu tố, trong đó có mức độ bao phủ người gửi tiền được bảo hiểm toàn bộ, tương quan với GDP bình quân đầu người, yêu cầu duy trì kỷ luật thị trường, hạn chế rủi ro đạo đức, năng lực tài chính của BHTGVN và khả năng ứng phó trong các tình huống đặc biệt.
Trong đó, tỷ lệ hạn mức chi trả tiền bảo hiểm so với GDP bình quân đầu người là một chỉ tiêu tham khảo quan trọng. Theo khuyến nghị của IADI và Quỹ Tiền tệ Quốc tế (IMF), hạn mức chi trả tiền bảo hiểm nên tương đương khoảng 2 đến 3 lần GDP bình quân đầu người; trong khi số liệu công bố từ Cục Thống kê (Bộ Tài chính) cho thấy, GDP bình quân đầu người của Việt Nam năm 2025 đạt mức 125,5 triệu đồng/người. Tức là với hạn mức 350 triệu đồng, tỷ lệ hạn mức chi trả tiền bảo hiểm so với GDP bình quân đầu người tại Việt Nam tương đương khoảng 2,8 lần, nằm trong mức khuyến nghị nêu trên.
Bên cạnh khả năng bảo vệ người gửi tiền, hạn mức chi trả tiền bảo hiểm cần bảo đảm kỷ luật thị trường. Người gửi tiền cần hiểu rằng, BHTG là một cơ chế bảo vệ, nhưng không đồng nghĩa với việc mọi quyết định gửi tiền đều không có rủi ro. “Việc lựa chọn TCTD vẫn cần dựa trên các yếu tố về tính an toàn, đúng pháp luật và hiệu quả” - ông Nguyễn Lĩnh Nam khẳng định.
Từ góc nhìn của HHNH, ông Đào Minh Tú đánh giá việc nâng hạn mức từ 125 triệu đồng lên 350 triệu đồng là một bước tiến rất đáng kể, góp phần gia tăng niềm tin của người gửi tiền và thúc đẩy hoạt động huy động tiền gửi của các TCTD.
Đáng chú ý, sự thay đổi về hạn mức được thực hiện đồng thời với việc điều chỉnh phí BHTG theo hướng giảm đối với quỹ tín dụng nhân dân, từ 0,15% xuống 0,1% trên tổng số dư tiền gửi được bảo hiểm. Theo ông Đào Minh Tú, đây là sự điều chỉnh theo hướng tạo thuận lợi cho cả hai phía: người gửi tiền được nâng mức bảo vệ, trong khi tổ chức tham gia BHTG, đặc biệt là QTDND, được giảm mức phí phải đóng.
Chi trả nhanh hơn: thêm một lớp bảo vệ người gửi tiền
Nếu hạn mức 350 triệu đồng là một bước tiến về “độ rộng” của tấm lá chắn, thì việc rút ngắn thời gian chi trả là bước tiến về “tốc độ” bảo vệ.
Luật BHTG năm 2025 quy định thời hạn chi trả tiền bảo hiểm tối đa là 45 ngày, thay vì 60 ngày như trước đây. Việc rút ngắn này nhằm bảo vệ kịp thời hơn quyền lợi của người gửi tiền, giảm thời gian chờ đợi, hạn chế những khó khăn trước mắt khi nguồn tiền gửi gặp sự cố và góp phần củng cố niềm tin của công chúng.
Trong hoạt động BHTG, tốc độ trả tiền bảo hiểm có ý nghĩa đặc biệt. Khi một TCTD gặp sự cố, điều người gửi tiền quan tâm không chỉ là “mình có được bảo vệ hay không”, mà còn là “bao giờ mình nhận lại được tiền”. Thời gian chờ đợi càng dài, tâm lý bất an càng dễ gia tăng. Ngược lại, một quy trình chi trả được thiết kế rõ ràng, minh bạch và nhanh chóng sẽ góp phần hạn chế tâm lý hoảng loạn, từ đó giảm thiểu nguy cơ hình thành hiệu ứng dây chuyền.
Ông Nguyễn Lĩnh Nam nhấn mạnh, 45 ngày là thời hạn tối đa. Việc số hóa, hiện đại hóa hệ thống ngân hàng và các QTDND, cùng khả năng khai thác, đối soát dữ liệu, sẽ tạo điều kiện để BHTGVN thực hiện việc chi trả nhanh chóng hơn. Như vậy, phía sau con số 45 ngày không chỉ là yêu cầu về thời gian, mà còn là yêu cầu về năng lực nghiệp vụ, công nghệ, dữ liệu và sự phối hợp giữa các cơ quan, tổ chức có liên quan.
Một “tấm lá chắn” chỉ thực sự phát huy tác dụng khi người được bảo vệ biết mình đang được bảo vệ như thế nào. Vì vậy, cùng với việc hoàn thiện cơ chế chi trả, Luật BHTG năm 2025 đặt ra yêu cầu tăng cường minh bạch thông tin về việc tham gia BHTG. Theo đó, người gửi tiền có thể nhận diện tổ chức tham gia BHTG thông qua Biểu tượng tham gia BHTG được công khai tại địa điểm giao dịch; bản sao Chứng nhận tham gia BHTG (do BHTGVN cấp từ sổ gốc); thông tin trên sổ tiết kiệm, hợp đồng tiền gửi hoặc chứng từ giao dịch. Người gửi tiền cũng có thể hỏi trực tiếp nhân viên giao dịch hoặc chủ động tra cứu danh sách tổ chức tham gia BHTG trên website chính thức của BHTGVN.
BHTGVN cũng đồng thời đẩy mạnh các kênh truyền thông số, bên cạnh những hình thức cung cấp thông tin truyền thống hay trực tiếp tại các điểm giao dịch. Theo ông Nguyễn Lĩnh Nam, việc kết hợp giữa các kênh trực tiếp và nền tảng số nhằm giúp người gửi tiền, kể cả ở những khu vực mà điều kiện tiếp cận công nghệ còn hạn chế, có thể nắm bắt chính sách BHTG đầy đủ, thuận tiện hơn. Vì vậy, trước khi gửi tiền, người dân cần chủ động kiểm tra tổ chức mình lựa chọn có tham gia BHTG hay không, đây cũng là một trong những thông tin đầu tiên người gửi tiền cần xác định, thay vì chỉ tập trung vào mức lãi suất.
Bảo vệ người gửi tiền, bảo đảm an toàn hệ thống
Nhìn rộng hơn quyền lợi của từng người gửi tiền, những thay đổi của Luật BHTG năm 2025 còn hướng tới một mục tiêu lớn hơn: củng cố niềm tin và góp phần bảo đảm an toàn, lành mạnh của hệ thống TCTD.
Niềm tin là yếu tố đặc biệt quan trọng trong hoạt động ngân hàng. Người dân gửi tiền bởi họ tin rằng khoản tiền của mình được quản lý trong một hệ thống có cơ chế bảo vệ và giám sát phù hợp. Khi một TCTD gặp vấn đề, nếu quyền lợi của người gửi tiền được xử lý kịp thời và minh bạch, tâm lý lo ngại lan rộng cũng được hạn chế. Theo ông Đào Minh Tú, BHTG là một trong những công cụ góp phần tạo niềm tin cho cả người gửi tiền và TCTD. Khi rủi ro xảy ra, một cơ chế chi trả được chuẩn bị trước sẽ giúp xử lý vấn đề ngay từ phạm vi nhỏ, qua đó góp phần hạn chế nguy cơ khủng hoảng lan truyền.
Cùng với đó, Luật BHTG năm 2025 cũng tạo hành lang pháp lý để BHTGVN nâng cao năng lực tài chính và tham gia hiệu quả hơn vào quá trình cơ cấu lại TCTD. Đây chính là sự thay đổi quan trọng trong vị thế và chức năng của tổ chức BHTG: không chỉ là “nơi chi trả tiền bảo hiểm” khi sự cố xảy ra, mà ngày càng trở thành một bộ phận quan trọng trong mạng an toàn tài chính.
“Ý nghĩa lớn nhất của Luật BHTG năm 2025 nằm ở việc hình thành một cơ chế bảo vệ người gửi tiền chủ động hơn, nhanh hơn và có khả năng ứng phó tốt hơn với rủi ro” - Ông Đào Minh Tú nhận định.
Đối với người dân, đó là thêm một cơ sở để yên tâm gửi tiền tại các TCTD đã tham gia BHTG. Đối với các TCTD, đó là một cơ chế hỗ trợ và cũng đi kèm trách nhiệm tham gia, đóng phí và phối hợp thực hiện chính sách. Còn đối với hệ thống tài chính, đó là thêm một lớp bảo vệ nhằm củng cố niềm tin và hạn chế nguy cơ rủi ro lan truyền.
Có thể nói, Luật BHTG năm 2025 là bước chuyển từ tư duy “bảo vệ khi có sự cố” sang chủ động hơn trong phòng ngừa, xử lý. Trên hết, đó là một tấm lá chắn được thiết kế để người gửi tiền có thêm niềm tin vào sự an toàn của đồng tiền mình gửi và vào sự ổn định, lành mạnh của hệ thống ngân hàng tại Việt Nam.
PV