 Trang Chủ


Thời gian qua, nguồn vốn chính thống để tài trợ giảm nghèo ở Việt Nam chủ yếu qua các tổ chức cung cấp tài chính vi mô chính thống như: Ngân hàng Chính sách Xã hội Việt Nam (VBSP), Ngân hàng Nông nghiệp và Phát triển nông thôn, hệ thống quỹ tín dụng và 04 tổ chức tài chính vi mô mới hình thành (M7, Thanh Hóa, TYM và CEP). Các tổ chức này đã cung ứng khoảng 177 nghìn tỷ đồng tín dụng cho 8,6 triệu lượt khách hàng. Tuy nhiên, do mạng lưới phân bố không đều giữa các địa phương, nhất là vùng sâu, vùng xa nên hộ nghèo ở các địa bàn này vẫn chưa tiếp cận được nguồn vốn chính thức, buộc họ phải vay mượn từ nơi khác với lãi suất cao để đáp ứng nhu cầu. Vấn đề quan trọng trong giảm nghèo hiện nay là tìm được những nguồn vốn chính thống, bền vững cho công tác giảm nghèo và phát triển các tổ chức cung cấp tín dụng vi mô cũng như dịch vụ tài chính vi mô nhằm góp phần giảm nghèo bền vững.
Hoàn thiện khuôn khổ pháp lý phát triển tổ chức tài chính vi mô
Ngoài VBSP (nhà cung cấp dịch vụ tài chính vi mô lớn nhất) thì một trong những chiến lược của Ngân hàng Nhà nước (NHNN) là phủ sóng rộng rãi các dịch vụ tài chính toàn diện; trong đó, tài chính vi mô được coi là công cụ căn bản. Do đó việc mở rộng hành lang và khuôn khổ pháp lý, từ đó cho ra đời thêm những tổ chức tài chính vi mô là việc cần phải làm.
Mới đây, NHNN đã ban hành Thông tư 03/2018/TT-NHNN quy định về cấp phép, tổ chức và hoạt động của tổ chức tài chính vi mô, hiệu lực thi hành từ ngày 15/4/2018 (Thông tư 03). Theo đó, Thống đốc NHNN xem xét, cấp Giấy phép theo quy định của Luật Các tổ chức tín dụng, Thông tư này và các quy định có liên quan của pháp luật.
Cụ thể, điều kiện cấp Giấy phép bao gồm: (i) Có vốn điều lệ tối thiểu bằng mức vốn pháp định theo quy định của Chính phủ; (ii) Có chủ sở hữu, thành viên sáng lập theo quy định; (iii) Có người quản lý, điều hành, thành viên Ban kiểm soát đủ tiêu chuẩn, điều kiện theo quy định; (iv) Có điều lệ phù hợp với quy định tại Điều 31 Luật Các tổ chức tín dụng và quy định của pháp luật có liên quan; (v) Có đề án thành lập, phương án kinh doanh khả thi trong 03 năm đầu hoạt động.
Chủ sở hữu của tổ chức tài chính vi mô được thành lập dưới hình thức công ty trách nhiệm hữu hạn một thành viên phải đảm bảo các điều kiện sau: (i) Là tổ chức chính trị, tổ chức chính trị - xã hội được thành lập và hoạt động hợp pháp tại Việt Nam hoặc tổ chức chính trị, tổ chức chính trị - xã hội, hội, quỹ xã hội, quỹ từ thiện có chương trình, dự án tài chính vi mô được chuyển đổi theo quy định tại Quyết định của Thủ tướng Chính phủ về hoạt động của chương trình, dự án tài chính vi mô của tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức phi chính phủ; (ii) Có khả năng về tài chính để góp vốn thành lập tổ chức tài chính vi mô và cam kết không dùng vốn ủy thác, vốn huy động, vốn vay của các tổ chức, cá nhân khác để góp vốn; cam kết hỗ trợ tổ chức tài chính vi mô về tài chính để giải quyết khó khăn trong trường hợp gặp khó khăn về vốn hoặc khả năng thanh khoản; (iii) Không phải là cổ đông sáng lập, chủ sở hữu, thành viên sáng lập, cổ đông chiến lược của tổ chức tín dụng khác tại Việt Nam.
Thành viên sáng lập của tổ chức tài chính vi mô là công ty trách nhiệm hữu hạn hai thành viên trở lên, phải đảm bảo các điều kiện sau: (i) Có ít nhất một thành viên sáng lập là tổ chức chính trị hoặc tổ chức chính trị - xã hội; (ii) Có ít nhất một thành viên sáng lập là tổ chức đã hoặc đang trực tiếp tham gia quản lý hoặc điều hành chương trình, dự án tài chính vi mô hoạt động an toàn, bền vững trong ít nhất 03 năm liên tiếp trước thời điểm nộp đơn đề nghị cấp Giấy phép.Thông tư cũng quy định cụ thể điều kiện đối với thành viên sáng lập là cá nhân; (iv) thành viên sáng lập là tổ chức Việt Nam; (v) thành viên sáng lập là tổ chức nước ngoài.
Ngoài ra, Thông tư cũng quy định cụ thể hồ sơ, trình tự cấp Giấy phép đối với tổ chức tài chính vi mô là công ty trách nhiệm hữu hạn một thành viên; hồ sơ, trình tự cấp Giấy phép đối với trường hợp chuyển đổi chương trình, dự án tài chính vi mô.
Thời hạn hoạt động của tổ chức tài chính vi mô được ghi trong Giấy phép tối đa không quá 50 năm. Tổ chức tài chính vi mô thực hiện việc thay đổi thời hạn hoạt động theo quy định của NHNN.
Có thể nói, Thông tư 03 là văn bản mới nhất, được kế thừa có chọn lọc từ Nghị định 28/2005, Nghị định 165/2007 (sửa đổi Nghị định 28), nhằm tạo cơ sở pháp lý đầy đủ cho việc xem xét, cấp phép và hoạt động của tổ chức tài chính vi mô; nhằm đảm bảo cho các định chế này hoạt động an toàn, hiệu quả và phát triển, đồng thời các tổ chức vi mô cũng được xem là công cụ phủ sóng tài chính toàn diện.
Triển khai chính sách bảo hiểm tiền gửi tại các tổ chức tài chính vi mô
Bên cạnh việc tạo khuôn khổ pháp lý cho sự ra đời thêm những tổ chức tài chính vi mô hoạt động hiệu quả, an toàn, việc đẩy mạnh triển khai chính sách bảo hiểm tiền gửi tại các tổ chức tài chính vi mô là rất cần thiết. Bởi lẽ bảo hiểm tiền gửi chính là công cụ hỗ trợ nhằm giúp cộng đồng này phát triển bền vững, phát huy hiệu quả cao trong hoạt động tài chính vi mô, trong đó mục tiêu quan trọng là đảm bảo quyền lợi hợp pháp của người gửi tiền tại các tổ chức tài chính vi mô.
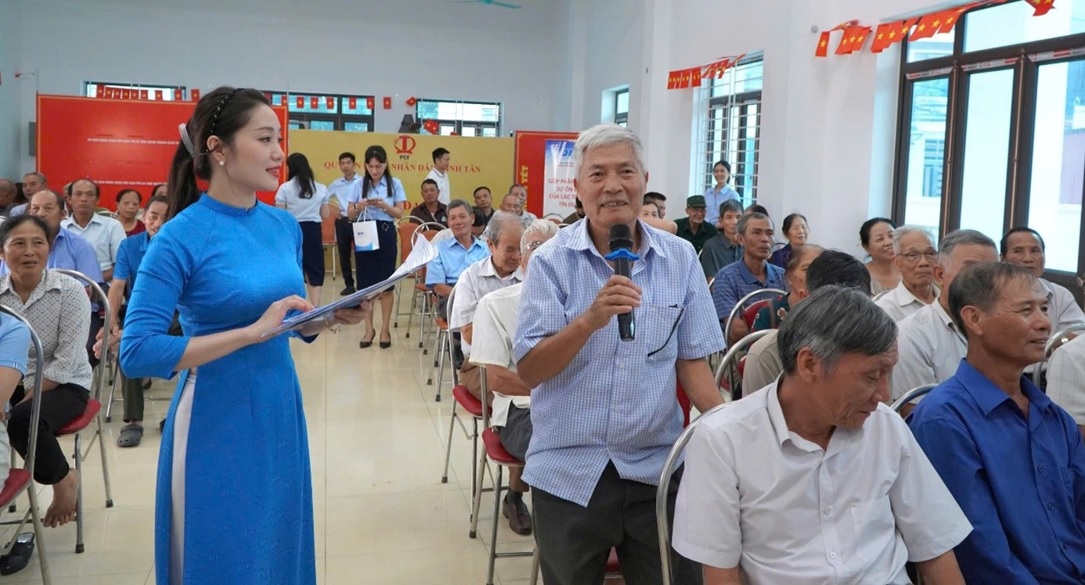
Thực tế, tại các vùng nông thôn, vùng sâu, vùng xa, nơi người dân ít có điều kiện tiếp cận thông tin, người gửi tiền tại các Quỹ tín dụng nhân dân, tổ chức vi mô rất dễ bị tổn thương, cần có sự quan tâm đặc biệt. Chưa kể, nhận thức của tổ chức tín dụng (TCTD) quy mô nhỏ (trong đó có tổ chức tài chính vi mô) đối với quy định của pháp luật về bảo hiểm tiền gửi mới ở mức cơ bản; mối quan hệ giữa các cơ quan có thẩm quyền liên quan đến việc cung cấp thông tin về thành lập và hoạt động của các TCTD chưa sâu sát; đặc biệt là một số quy định của pháp luật có liên quan đến tổ chức tài chính vi mô chưa được hoàn thiện. Nhận thức được điều ấy, Bảo hiểm tiền gửi Việt Nam (BHTGVN) đã áp dụng các chính sách thông tin tuyên truyền hai chiều về bảo hiểm tiền gửi, giúp các quỹ tín dụng nhân dân, tổ chức tài chính vi mô hiểu rõ về hạn mức trả tiền bảo hiểm, phí bảo hiểm tiền gửi, phạm vi tiền gửi được bảo hiểm…
Ngoài việc áp dụng chính sách bảo hiểm tiền gửi tại các ngân hàng thương mại (NHTM), BHTGVN đang xúc tiến mạnh mẽ triển khai chính sách này tại các TCTD quy mô nhỏ (trong đó có tổ chức tài chính vi mô). Hiện nay, tại Việt Nam, có tới 1.178 TCTD quy mô nhỏ được cấp chứng nhận bảo hiểm tiền gửi, trong đó có 1.174 quỹ tín dụng nhân dân và 04 tổ chức tài chính vi mô.
Đến cuối tháng 9/2017, BHTGVN đã hoàn thành việc thực hiện cấp mới chứng nhận và bản sao chứng nhận bảo hiểm tiền gửi cho tất cả các tổ chức tham gia bảo hiểm tiền gửi ngay sau khi Thủ tướng Chính phủ ký Quyết định số 21/2017/QĐ-TTg ngày 15/6/2017 về hạn mức trả tiền bảo hiểm. Việc thực hiện chính sách này đảm bảo chính xác, đầy đủ thông tin theo quy định của pháp luật được nêu tại Quy chế cấp và thu hồi Chứng nhận tham gia bảo hiểm tiền gửi phục vụ tốt công tác giám sát, nâng cao niềm tin của người gửi tiền vào các chính sách bảo hiểm tiền gửi.
Đối với công tác kiểm tra tại các TCTD quy mô nhỏ tiềm ẩn nhiều rủi ro, BHTGVN đảm bảo được tính đồng bộ, thống nhất theo quy định tại Quy chế kiểm tra đã được BHTGVN phê duyệt, góp phần phát hiện nhiều thiếu sót, hạn chế trong quản trị điều hành, kiểm soát nội bộ, huy động vốn, cho vay, hạch toán, thu chi tiền mặt, việc quản lý giấy tờ, hồ sơ, sổ sách… và trong việc thực hiện các chính sách, quy định của pháp luật về bảo hiểm tiền gửi. Đối với từng sai phạm, thiếu sót và hạn chế, BHTGVN đều xác định rõ nguyên nhân và kiến nghị các biện pháp chấn chỉnh, khắc phục, qua đó nâng cao nhận thức của các đơn vị về chính sách bảo hiểm tiền gửi, ý thức tự giác chấp hành các quy định của pháp luật và các quy định, hướng dẫn của BHTGVN, từ đó góp phần duy trì sự ổn định của hệ thống ngân hàng.
Tóm lại, vai trò của các tổ chức tài chính vi mô trong công cuộc xóa đói giảm nghèo rất quan trọng, đây còn là công cụ phủ sóng tài chính toàn diện. Để các tổ chức này phát triển an toàn, hiệu quả, về lâu dài, việc xây dựng được một Chiến lược Quốc gia về tài chính toàn diện và triển khai một cách đồng bộ và bài bản có thể có ý nghĩa lớn lao về mặt phát triển xã hội, giảm bất bình đẳng, chênh lệch giàu nghèo, giúp cho mỗi người dân có thể được thụ hưởng thành quả phát triển kinh tế đem lại. Và để thực hiện nhanh chiến lược phổ cập tài chính toàn diện, việc tập trung phát triển loại hình tài chính vi mô được coi là bước đi căn bản. Trong đó, hoàn thiện hành lang pháp lý hay tạo khuôn khổ pháp lý cho sự ra đời của các tổ chức tài chính vi mô, cùng việc đẩy mạnh triển khai chính sách bảo hiểm tiền gửi tại các tổ chức này cũng chính là đảm bảo quyền và lợi ích hợp pháp của người gửi tiền.