Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Nghiên cứu - Trao đổi

Vai trò tập thể trong lĩnh vực tiền tệ

Thứ 5 , 15/03/2018
Tính liên kết hệ thống chặt chẽ giữa các quỹ, hỗ trợ giữa các thành viên, tình làng nghĩa xóm, lấy tôn chi mục đích hoạt động của quỹ tín dụng là trụ cột chiến lược phát triển của mình.

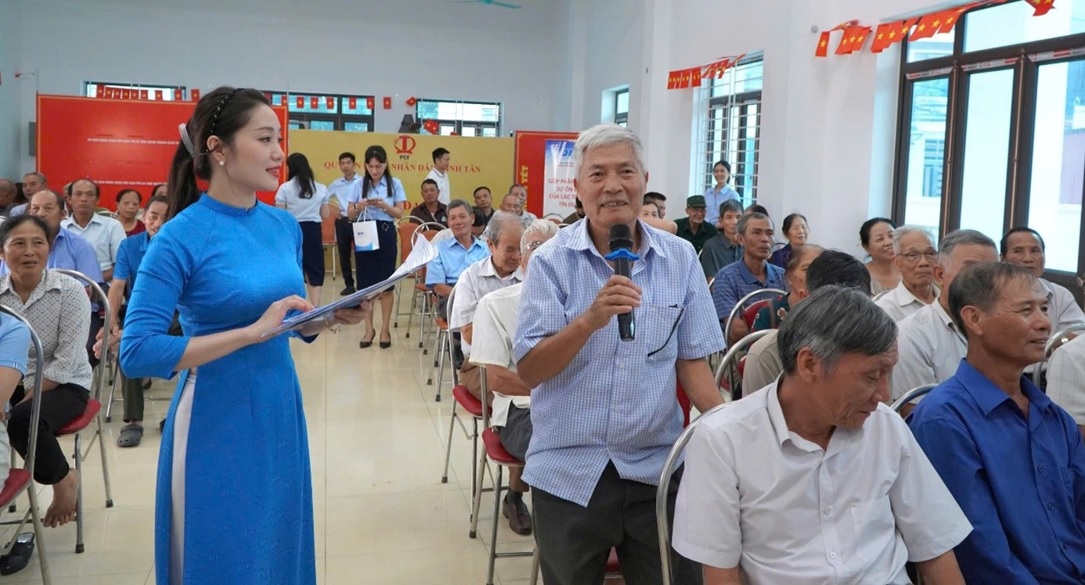
Hệ thống Qũy Tín dụng nhân dân (quỹ tín dụng) một mô hình kinh tế tập thể trong lĩnh vực tiền tệ - ngân hàng, đã trải qua gần 25 năm hình thành và phát triển cả về số lượng thành viên và năng lực tài chính.

Tính đến hết năm 2017, cả nước có 1.177 quỹ tín dụng đang hoạt động ở 57/63 tỉnh, thành phố, hiện diện ở 2.831 xã, phường, thị trấn với hơn 1,6 triệu thành viên.

Điều này, đã khẳng định được vai trò to lớn của nó trong quá trình phát triển kinh tế địa phương, tạo được một kênh tín dụng thúc đẩy phát triển kinh tế, tăng khả năng tiếp cận dịch vụ tài chính đối tượng với người nghèo. Góp phần chuyển dịch cơ cấu kinh tế, nâng cao đời sống, thu nhập của người dân, xóa đói, giảm nghèo. Đặc biệt góp phần giảm nạn cho vay nặng lãi, ổn định tình hình trật tự, kinh tế, chính trị, xã hội trong khu vực nông nghiệp, nông thôn.

Trong 1.177 quỹ tín dụng đã có những quỹ phát triển vượt bậc, tổng tài sản có lên tới trên 1.000 tỷ đồng, nhiều quỹ hoạt động ổn định hiệu quả. Qua tìm hiểu hoạt động của các quỹ tín dụng có quy mô lớn và tương đối phát triển ổn định, cho thấy nhân tố quyết định cho sự thành công bao gồm: Các quỹ thực hiện đúng tôn chỉ mục đích của quỹ tín dụng là đặt lợi ích của thành viên lên hàng đầu. Cán bộ của quỹ có tâm huyết nghề nghiệp, có kiến thức nghiệp vụ đi đôi với đạo đức nghề nghiệp.

Có chính sách marketing tốt, có quy chế quản lý tín dụng chặt chẽ, thực hiện tốt công tác luân chuyển cán bộ, xây dựng được đội ngũ cộng tác viên tham gia hoạt động cho vay và thu hồi vốn hiệu quả. Hướng tới phong cách làm việc, giao tiếp với khách hàng như một NHTM hiện đại, tạo được lòng tin với người dân địa phương nơi quỹ tín dụng có địa bàn hoạt động.

Tham gia tích cực vào hoạt động an sinh xã hội của địa phương, phát động các phong trào văn nghệ, thể thao có sự tham gia của người dân, các thành viên. Tranh thủ được sự ủng hộ, tạo điều kiện của cấp ủy, chính quyền địa phương, cơ quan quản lý nhà nước.

Song, một điều không thể phủ nhận, còn có một số quỹ tín dụng hoạt động kém hiệu quả, gây thất thoát vốn, mà nguyên nhân chủ yếu đều do các quỹ tín dụng này hoạt động lệch hướng với tôn chỉ mục đích, đặt lợi ích nhóm lên lợi ích thành viên, thiếu đạo đức nghề nghiệp. Điều này ảnh hưởng không nhỏ đến uy tín của hệ thống quỹ tín dụng, đến an ninh xã hội của địa phương, đòi hỏi phải có biện pháp xử lý, chấn chỉnh kịp thời để khỏi “một con sâu làm rầu nồi canh”.

Từ những bài học thực tế trên có thể thấy, trong bối cảnh trên thị trường tài chính các NHTM đang chú trọng mở rộng thị phần vào các vùng nông thôn, vùng sâu, vùng xa. Họ nắm bắt nhanh những công nghệ ngân hàng hiện đại, ứng dụng công nghệ vào các sản phẩm dịch vụ ngân hàng để thâm nhập sâu vào các khu vực dân cư, đòi hỏi hệ thống quỹ tín dụng không ngừng phát triển an toàn, hiệu quả, duy trì và phát triển thị phần, theo đó các quỹ tín dụng phải tận dụng và phát huy những lợi thế sẵn có của mình.

Trong đó, tính liên kết hệ thống chặt chẽ giữa các quỹ, hỗ trợ giữa các thành viên, tình làng nghĩa xóm, lấy tôn chi mục đích hoạt động của quỹ tín dụng là trụ cột chiến lược phát triển của mình. Ngoài ra, các quỹ tín dụng phải không ngừng nâng cao trình độ nghiệp vụ, quản trị điều hành, quản trị rủi ro, đạo đức nghề nghiệp, khẩn trương học hỏi, tìm hiểu và áp dụng công nghệ ngân hàng hiện đại làm trụ cột thứ hai trong chiến lược phát triển của mình. Từ đó, không ngừng đổi mới dịch vụ và phong cách phục vụ khách hàng tốt nhất, mới đảm bảo sự phát triển bền vững của hệ thống quỹ tín dụng.
Các tin khác

Tiếp tục hoàn thiện khuôn khổ giám sát phòng, chống rửa tiền trong lĩnh vực ngân hàng

Ngân hàng Nhà nước Việt Nam (NHNN) đang lấy ý kiến rộng rãi đối với Dự thảo Thông tư quy...

Bảo hiểm tiền gửi Việt Nam ban hành Quy chế cho vay đặc biệt đối với tổ chức tham gia bảo hiểm tiền gửi

Bảo hiểm tiền gửi Việt Nam (DIV) vừa ban hành Quy chế cho vay đặc biệt đối với tổ chức...

Phát huy vai trò của Bảo hiểm tiền gửi Việt Nam trong giáo dục tài chính, góp phần thúc đẩy tài chính toàn diện

Với chức năng bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, Bảo hiểm tiền gửi Việt...

Phê duyệt Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém

Ngày 18/9/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Quyết định số 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.

Công bố Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng

Sáng 10/9/2026, Văn phòng Chủ tịch nước tổ chức họp báo công bố Lệnh của Chủ tịch nước về...

TIN ĐỌC NHIỀU
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam khu vực Bắc Trung Bộ gặp mặt cán bộ hưu trí nhân Ngày Quốc tế Người cao tuổi
  • Đảng bộ Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Hồ Chí Minh sinh hoạt chuyên đề quý III gắn với hoạt động về nguồn
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Hồ Chí Minh tham gia Hội thao Quỹ tín dụng nhân dân trên địa bàn
  • Khóa đào tạo Kỹ năng lãnh đạo hiệu quả dành cho lãnh đạo cấp phòng tại Bảo hiểm tiền gửi Việt Nam
  • Mua bán, cho thuê, cho mượn tài khoản thanh toán: Cảnh báo rủi ro và chế tài xử lý
  • Tiếp tục hoàn thiện khuôn khổ giám sát phòng, chống rửa tiền trong lĩnh vực ngân hàng
  • Giao lưu Khối thi đua Trụ sở chính Bảo hiểm tiền gửi Việt Nam 2026: Hành trình kết nối và sáng tạo
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Đà Nẵng tổ chức chương trình “Vui Tết Trung thu” năm 2026
  • Khối thi đua Trụ sở chính Bảo hiểm tiền gửi Việt Nam tổng kết chương trình Giao lưu nghiệp vụ, thể thao năm 2026
  • Ngân hàng Nhà nước ban hành Chương trình hành động về bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng
Quản lý ấn phẩm
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ