 Trang Chủ


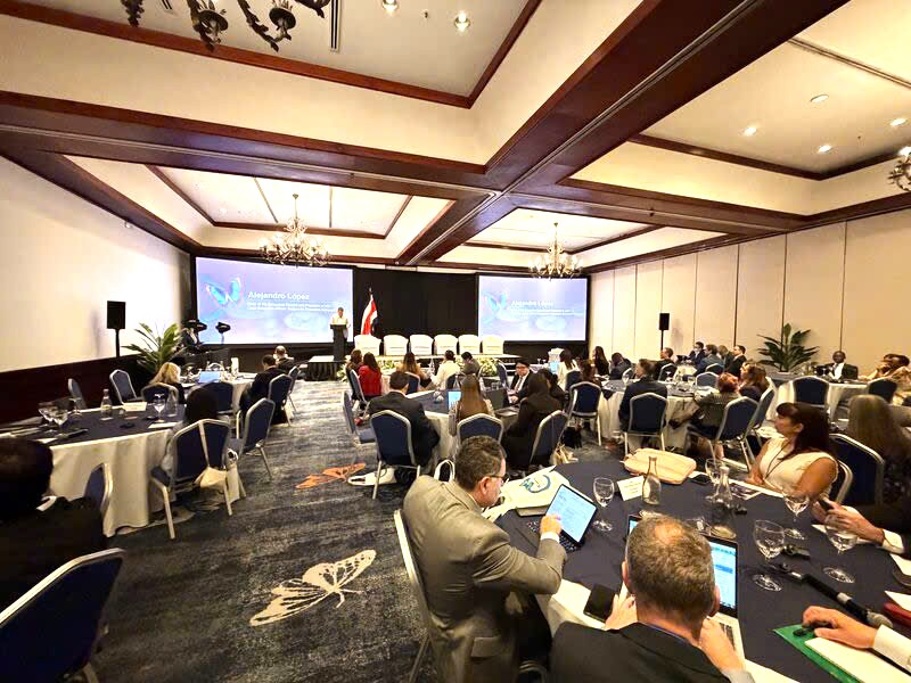
Đây là một trong những thông điệp đáng chú ý được bà Eva Hüpkes - Tổng Thư ký Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI), đưa ra tại Diễn đàn BHTG châu Mỹ lần thứ 10, tổ chức tại San José, Costa Rica từ ngày 9-11/9/2026 với chủ đề “Tăng cường phạm vi BHTG và chi trả: Thích ứng với đổi mới số, rủi ro mới nổi và thách thức vận hành”, quy tụ các tổ chức BHTG, ngân hàng trung ương, cơ quan giám sát, cơ quan xử lý và các đối tác trong Mạng an toàn tài chính.
Diễn đàn tập trung vào nhiều vấn đề đang đặt ra đối với hệ thống BHTG như phạm vi bảo hiểm đối với từng loại tiền gửi, tiền gửi có số dư tạm thời cao, tiền gửi ngoại tệ; tác động của các trung gian số; chất lượng dữ liệu người gửi tiền; tự động hóa quy trình chi trả; các kênh thanh toán hiện đại cũng như công tác chuẩn bị trước các sự cố mạng và gián đoạn từ nhà cung cấp dịch vụ bên thứ ba. IADI cho biết, mục tiêu trước mắt là tạo điều kiện thực hiện chi trả trong vòng 7 ngày, đồng thời hướng tới rút ngắn xuống 3 ngày đối với phần lớn trường hợp khi điều kiện cho phép.
Rủi ro vận hành đang thay đổi trong kỷ nguyên số
Theo Tổng Thư ký IADI, chuyển đổi số mang lại nhiều lợi ích cho hoạt động tài chính nhưng đồng thời làm thay đổi bản chất của rủi ro vận hành. Các tổ chức tài chính ngày càng phụ thuộc vào một số nhà cung cấp công nghệ, hạ tầng điện toán và nền tảng thanh toán chung. Vì vậy, sự cố tại một nhà cung cấp có thể không chỉ tác động đến một tổ chức riêng lẻ mà còn lan truyền tới nhiều thành viên của hệ thống tài chính.
Một trường hợp được IADI đề cập là sự cố mạng liên quan đến C&M Software tại Brazil năm 2025, doanh nghiệp cung cấp kết nối công nghệ cho các tổ chức tài chính với hạ tầng của ngân hàng trung ương. Ước tính khoảng 800 triệu real Brazil (tương đương khoảng 140 triệu USD) đã bị rút khỏi tài khoản dự trữ của sáu tổ chức. Ngân hàng trung ương Brazil xác nhận sự cố ảnh hưởng đến hệ thống và sau đó cũng đưa vụ C&M Software vào chương trình nghiên cứu 2026-2029 như một ví dụ về rủi ro an ninh mạng cần được xử lý.
Trường hợp này cho thấy một đặc điểm đáng chú ý của rủi ro số: tổ chức tài chính có thể không mất khả năng thanh toán và tiền gửi của khách hàng có thể vẫn an toàn, nhưng khả năng tiếp cận dịch vụ hoặc hệ thống thanh toán lại bị gián đoạn.
Nghiên cứu “Sự lan truyền của các cuộc tấn công mạng trong hệ thống tài chính: Bằng chứng từ một sự kiện thực tế” đăng trên Journal of Finance năm 2025 cũng cho thấy tác động của sự cố mạng có thể lan sang các ngân hàng không trực tiếp bị tấn công. Việc một nhà cung cấp dịch vụ công nghệ phải ngừng hoạt động trong nhiều ngày đã làm gián đoạn thanh toán, gây thiếu hụt thanh khoản tại các tổ chức liên quan; trong khi các phương án duy trì hoạt động liên tục của ngân hàng và nhà cung cấp dịch vụ đã giúp giảm đáng kể mức độ ảnh hưởng.
Rủi ro tương tự không chỉ giới hạn trong khu vực ngân hàng. Năm 2022, Costa Rica từng phải tuyên bố tình trạng khẩn cấp quốc gia sau một loạt cuộc tấn công mã độc nhằm vào các cơ quan Chính phủ. IMF ghi nhận hệ thống thuế, hải quan và an sinh xã hội bị ảnh hưởng; Chính phủ Costa Rica phải phối hợp với các đối tác quốc tế để khôi phục hệ thống.
Rủi ro mạng và yêu cầu nâng cao khả năng chống chịu
Những diễn biến trên đang nhận được sự quan tâm ngày càng lớn của các tổ chức thiết lập chuẩn mực quốc tế.
Tháng 8/2026, Chủ tịch Hội đồng Ổn định tài chính (FSB) Andrew Bailey cảnh báo sự phát triển của các mô hình trí tuệ nhân tạo (AI) tiên tiến có thể làm gia tăng đáng kể rủi ro mạng đối với hệ thống tài chính. FSB nhấn mạnh yêu cầu các tổ chức tài chính cần xây dựng năng lực ứng phó, phục hồi và tăng cường khả năng chống chịu của các nhà cung cấp dịch vụ bên thứ ba quan trọng.
IMF cũng nhận định AI đang đồng thời nâng cao năng lực phòng thủ và làm tăng khả năng, tốc độ cũng như mức độ tinh vi của các cuộc tấn công mạng. Theo IMF, chính sách an ninh mạng cần được nhìn nhận như một bộ phận của chính sách ổn định tài chính, trong đó kiểm tra sức chịu đựng mạng, phân tích kịch bản, quản trị rủi ro ở cấp hội đồng quản trị và phối hợp công - tư có vai trò ngày càng quan trọng.
Ở góc độ ngân hàng, tháng 12/2025, Ủy ban Basel về Giám sát ngân hàng (BCBS) đã ban hành Các nguyên tắc quản lý lành mạnh rủi ro bên thứ ba trong lĩnh vực ngân hàng, tạo ra khung tham chiếu chung cho ngân hàng và cơ quan giám sát trong quản lý các quan hệ với nhà cung cấp dịch vụ bên ngoài. Việc ban hành bộ nguyên tắc phản ánh thực tế số hóa tài chính đang khiến các ngân hàng phụ thuộc ngày càng nhiều vào các nhà cung cấp công nghệ và dịch vụ chuyên biệt.
Ngân hàng thanh toán quốc tế (BIS) cũng lưu ý khả năng vận hành tài chính 24/7, dù nâng cao hiệu quả thanh toán, có thể đồng thời làm cho dòng tiền gửi dịch chuyển nhanh hơn trong thời kỳ căng thẳng. Điều này đặt ra yêu cầu phải có mức độ chống chịu vận hành và an ninh mạng cao, cũng như nghiên cứu các cơ chế hỗ trợ phù hợp để bảo vệ ổn định tài chính.
Bốn trụ cột cần thiết đối với tổ chức BHTG
Tổng Thư ký IADI đề xuất tổ chức BHTG cần tập trung vào bốn trụ cột chính trong bối cảnh rủi ro về số hóa ngày càng gia tăng.
Thứ nhất, thực hành kiểm tra kịch bản và diễn tập. Các cuộc diễn tập không nên chỉ giả định tình huống một ngân hàng đổ vỡ theo cách truyền thống mà cần tính đến những kịch bản nghiêm trọng nhưng có khả năng xảy ra, chẳng hạn một nhà cung cấp công nghệ phục vụ đồng thời nhiều tổ chức bị gián đoạn; tấn công mạng lan nhanh giữa nhiều định chế; hệ thống chi trả của chính tổ chức BHTG gặp sự cố; hoặc thông tin giả về một ngân hàng lành mạnh lan truyền nhanh trên mạng xã hội.
Thứ hai, bảo đảm dữ liệu người gửi tiền. Tổ chức BHTG cần có khả năng tiếp cận dữ liệu người gửi tiền với định dạng phù hợp và phải kiểm thử dữ liệu trước khi xảy ra đổ vỡ. Yêu cầu này đặc biệt quan trọng đối với các tài khoản tổng hợp hoặc tiền gửi được thực hiện thông qua trung gian, khi việc xác định chính xác chủ sở hữu cuối cùng là điều kiện để chi trả đúng đối tượng.
Thứ ba, tăng cường năng lực chi trả. Việc chi trả nhanh chóng trong môi trường thanh toán tức thời đòi hỏi phải có sự chuẩn bị trước với đơn vị vận hành hệ thống thanh toán, ngân hàng trung ương và cơ quan giám sát. Tự động hóa và AI có thể hỗ trợ xác minh dữ liệu, phát hiện gian lận và rút ngắn quy trình, song IADI lưu ý cần có khả năng truy vết và xác định rõ trách nhiệm đối với các trường hợp ngoại lệ.
Thứ tư, bảo đảm năng lực tài chính của quỹ BHTG. Quỹ BHTG cần có quy mô và cơ cấu phù hợp, danh mục đầu tư đủ an toàn và đa dạng, quản lý tốt rủi ro tiền tệ - nhất là trong trường hợp bảo hiểm cả tiền gửi ngoại tệ - đồng thời có khả năng huy động bổ sung nguồn lực nhanh chóng khi cần thiết.
Khi tiền gửi vẫn an toàn nhưng người gửi tiền không thể tiếp cận
Một vấn đề mới được IADI đặt ra là ranh giới trách nhiệm của tổ chức BHTG trong sự cố vận hành.
Theo mô hình truyền thống, cơ chế BHTG thường được kích hoạt khi tổ chức tham gia BHTG đổ vỡ. Tuy nhiên, một sự cố công nghệ có thể khiến khách hàng tạm thời không thể tiếp cận tiền trong khi tổ chức tín dụng vẫn hoạt động và khoản tiền gửi về bản chất vẫn an toàn.
Trong tình huống đó, theo bà Eva Hüpkes, nhu cầu cung cấp thông tin kịp thời cho công chúng là rất lớn. Tuy nhiên, trách nhiệm truyền thông không nhất thiết chỉ thuộc về tổ chức BHTG mà là trách nhiệm phối hợp của toàn bộ Mạng an toàn tài chính. Cơ quan giám sát, ngân hàng trung ương, cơ quan tài chính và tổ chức BHTG cần xác định trách nhiệm thông tin của từng đơn vị, qua đó tránh thông điệp mâu thuẫn hoặc khoảng trống thông tin trong khủng hoảng.
IADI đồng thời thận trọng với khả năng sử dụng quỹ BHTG để ứng tiền cho người gửi tiền trong trường hợp chỉ xảy ra mất quyền truy cập nhưng tổ chức tín dụng chưa đổ vỡ. Cách tiếp cận này có thể làm thay đổi căn bản mục đích của quỹ BHTG, ảnh hưởng đến động lực tăng cường khả năng chống chịu của tổ chức tín dụng và nhà cung cấp công nghệ, đồng thời vượt ra ngoài phạm vi nhiệm vụ hiện tại của nhiều tổ chức BHTG. Vì vậy, điều quan trọng là từng quốc gia cần xác định rõ vai trò và giới hạn trách nhiệm của tổ chức BHTG trước khi khủng hoảng xảy ra.
Chủ tịch IADI Alejandro López cũng nhấn mạnh ba nội dung có mối liên hệ chặt chẽ: phạm vi bảo hiểm, truyền thông, năng lực chi trả nhanh chóng khi phát sinh nghĩa vụ chi trả. Trong môi trường tài chính số, tốc độ giao dịch nhanh hơn cũng đồng nghĩa thông tin, tâm lý người gửi tiền và các cú sốc vận hành có thể lan truyền nhanh hơn. Do đó, hiệu quả của hệ thống BHTG không chỉ phụ thuộc vào nguồn lực tài chính, mà ngày càng gắn với chất lượng dữ liệu, năng lực công nghệ, khả năng duy trì hoạt động liên tục, phương án diễn tập khủng hoảng và cơ chế phối hợp truyền thông với các thành viên của Mạng an toàn tài chính. Vấn đề cốt lõi là xây dựng một hệ thống BHTG có khả năng chuẩn bị trước, duy trì hoạt động và phục hồi nhanh trước những dạng gián đoạn mới, qua đó tiếp tục thực hiện hiệu quả mục tiêu bảo vệ người gửi tiền và góp phần duy trì niềm tin vào hệ thống tài chính – ngân hàng.
HL
https://www.iadi.org/2026/09/10th-americas-deposit-insurance-forum-enhancing-deposit-insurance-coverage-and-reimbursement-adapting-to-digital-innovation-emerging-risks-and-operational-challenges/
https://www.imf.org/en/blogs/articles/2026/05/07/financial-stability-risks-mount-as-artificial-intelligence-fuels-cyberattacks