Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Người gửi tiền nên biết

Củng cố vị thế cho VND

Thứ 5 , 12/07/2018
Mong muốn giảm thêm lãi suất của cộng đồng doanh nghiệp là hoàn toàn chính đáng, song muốn mặt bằng lãi suất giảm thêm, điều kiện tiên quyết vẫn phải là kiềm chế lạm phát ở mức thấp. Còn trong bối cảnh hiện nay, giữ được lãi suất ổn định đã là một thành công.
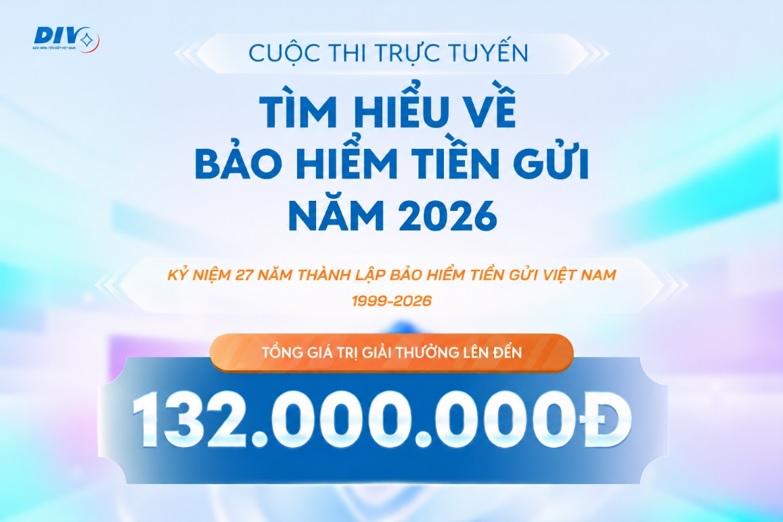
Hy vọng mặt bằng lãi suất cho vay có thể giảm thêm ít nhiều sau động thái giảm lãi suất huy động của một số ngân hàng hồi cuối tháng 4, đầu tháng 5 bỗng chốc trở nên xa vời khi lạm phát đột nhiên tăng tốc trong 2 tháng gần đây.

Xét trên giác độ của các ngân hàng thương mại, về lý thuyết muốn giảm lãi suất cho vay để chia sẻ với cộng đồng doanh nghiệp chỉ có 2 phương cách, đó là tiết giảm chi phí hoạt động và giảm giá vốn đầu vào. Thế nhưng hiện tỷ lệ lãi cận biên (NIM) của các ngân hàng đã giảm xuống mức rất thấp nhất sau khi mặt bằng lãi suất cho vay được kéo giảm nhanh hơn lãi suất huy động trong mấy năm gần đây, nên khó có thể kéo giảm thêm. Bởi các ngân hàng cũng phải đảm bảo kinh doanh có lãi mới có thể tồn tại và phát triển được.

Cũng có ý kiến cho rằng, hiện lãi suất huy động kỳ hạn 1 năm tại các ngân hàng bình quân khoảng 6,7 - 6,8%/năm, có nghĩa vẫn đảm bảo thực dương tới gần 3% nếu lạm phát năm nay được kiểm soát ở mức 4% đúng như mục tiêu đã đề ra. Song điều đó chỉ đúng nếu nhìn ở thời điểm đầu năm, còn tính tới ở thời điểm này nó không còn đúng nữa khi mà lạm phát tính theo năm đã tăng tốc mạnh lên 4,67% trong tháng 6 từ mức 3,86% của tháng 5 và điều đó đã thu hẹp mức thực dương của lãi suất đi khá nhiều. Đó là chưa kể việc lạm phát tăng tốc mạnh trong 2 tháng qua, cộng thêm áp lực lạm phát những tháng cuối năm đã đẩy kỳ vọng lạm phát tăng cao hơn rất nhiều.Điều đó cũng có nghĩa, muốn giảm lãi suất cho vay chỉ còn cách duy nhất là giảm mặt bằng lãi suất huy động. Tuy nhiên, ngân hàng chỉ là trung gian tài chính, đi vay để cho vay nên phải cân đối hài hòa lợi ích của cả người gửi tiền và khách hàng vay vốn. Hay nói cách khác là các ngân hàng phải đảm bảo lãi suất huy động thực dương ở mức hợp lý so với lạm phát để đảm bảo lợi ích cho người gửi tiền.

Vì thế nếu tiếp tục giảm lãi suất huy động trong bối cảnh hiện nay rất có thể khiến dòng tiền tiết kiệm đảo chiều, chảy vào các kênh đầu tư khác như bất động sản, chứng khoán… thậm chí có thể “chôn” và vàng hoặc ngoại tệ. Đó chắc chắn không phải là điều mong muốn của các cơ quan quản lý khi mà mục tiêu chống vàng hóa và đôla hóa nền kinh tế vẫn đang tiếp tục được thực thi.

Còn xét trên giác độ của cơ quan quản lý, kiềm chế lạm phát cũng đang là mục tiêu hàng đầu hiện nay. Trước sức ép lạm phát, Chính phủ đã chỉ đạo không tăng giá điện trong năm nay cũng như giữ ổn định các mặt hàng do Nhà nước định giá trong tháng 6. Đồng thời tiếp tục rà soát để đẩy nhanh các mặt hàng có khả năng giảm, quyết liệt triển khai biện pháp bình ổn giá các mặt hàng có xu hướng tăng cao... Trong tình thế đó, không thể đòi hỏi NHNN nới lỏng tiền tệ để kéo giảm mặt bằng lãi suất được. Thậm chí để kiềm chế lạm phát, chính sách tiền tệ có thể cần phải được siết chặt hơn.

Đó là chưa kể, NHNN vẫn còn một vấn đề khác phải quan tâm đó là tỷ giá. Hiện tỷ giá đang chịu áp lực khá lớn sau động thái tăng tốc thắt chặt tiền tệ của Fed và nhiều NHTW lớn khác cũng đang phát đi tín hiệu sẽ chấm dứt chu kỳ nới lỏng của mình. Việc tỷ giá trong nước được duy trì khá ổn định trong thời gian vừa qua bất chấp đồng USD biến động mạnh trên thị trường thế giới một phần cũng nhờ chênh lệch lãi suất giữa VND và USD được duy trì ở mức khá cao, đã góp phần nâng cao vị thế cho VND so với USD.

Tuy nhiên, lạm phát tăng cao cũng đã làm lung lay phần nào vị thế của đồng nội tệ. Thế nhưng lãi suất USD hiện đã ở mức 0% nên không thể giảm thấp hơn được nữa. Vì lẽ đó, nếu giảm lãi suất VND sẽ khiến chênh lệch lãi suất VND – USD bị thu hẹp và điều đó có thể làm giảm vị thế của đồng nội tệ, từ đó tạo thêm sức ép đến tỷ giá.

Nói như vậy để thấy, mong muốn giảm thêm lãi suất của cộng đồng doanh nghiệp là hoàn toàn chính đáng, song muốn mặt bằng lãi suất giảm thêm, điều kiện tiên quyết vẫn phải là kiềm chế lạm phát ở mức thấp. Còn trong bối cảnh hiện nay, giữ được lãi suất ổn định đã là một thành công.
Các tin khác

Phát động Cuộc thi trực tuyến “Tìm hiểu về bảo hiểm tiền gửi năm 2026”

Nhân dịp kỷ niệm 27 năm ngày thành lập Bảo hiểm tiền gửi Việt Nam (09/11/1999 –...

Ngân hàng giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên

Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước Việt Nam (NHNN), hàng loạt ngân hàng...

Quy định mới về chia sẻ thông tin với Bảo hiểm tiền gửi Việt Nam và tra cứu tiền gửi tại quỹ tín dụng nhân dân

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Thông tư số 55/2026/TT-NHNN sửa đổi, bổ...

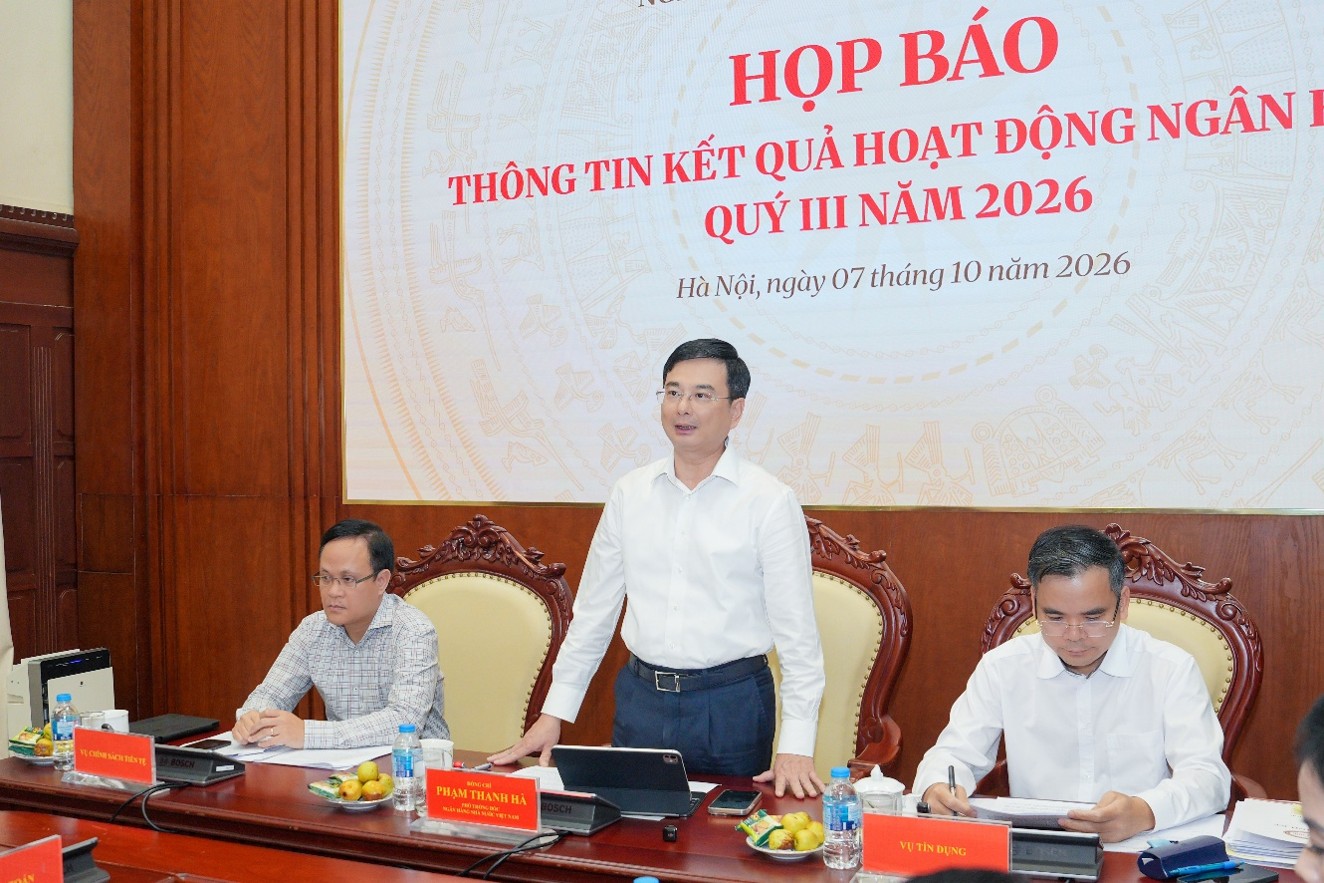
Ngân hàng Nhà nước họp báo về kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng 9 tháng: Thúc đẩy ngân hàng số, bảo đảm quyền lợi hợp pháp của người gửi tiền

Thúc đẩy ngân hàng số, bảo đảm an ninh, an toàn trong hoạt động thanh toán và cơ cấu lại...

Mua bán, cho thuê, cho mượn tài khoản thanh toán: Cảnh báo rủi ro và chế tài xử lý

Thời gian gần đây, các cơ quan chức năng liên tục phát hiện nhiều vụ mua bán, cho thuê...

TIN ĐỌC NHIỀU
  • Bảo hiểm tiền gửi Việt Nam: 27 năm vun đắp tình đoàn kết và cống hiến
  • Chi bộ Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Đà Nẵng sinh hoạt chuyên đề quý IV/2026
  • Bảo hiểm tiền gửi Việt Nam đại diện Khối thi đua số 5 tham dự phát động phong trào thi đua yêu nước tại tỉnh Sơn La
  • Phát động Cuộc thi trực tuyến “Tìm hiểu về bảo hiểm tiền gửi năm 2026”
  • Cập nhật kiến thức Luật Báo chí 2025 và xu hướng truyền thông ngân hàng trên nền tảng số
  • Chuẩn hóa việc cung cấp thông tin bảo hiểm tiền gửi - Cơ hội và thách thức đối với quỹ tín dụng nhân dân
  • Ngân hàng giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên
  • Bảo vệ người gửi tiền trong kỷ nguyên số: Từ hoàn thiện thể chế đến nâng cao hiệu quả thực thi chính sách bảo hiểm tiền gửi
  • Đoàn kiểm tra của Đảng ủy Ngân hàng Nhà nước làm việc với Đảng ủy Bảo hiểm tiền gửi Việt Nam về công tác chuyển đổi số
  • Sôi nổi giao lưu Pickleball chào mừng kỷ niệm 27 năm thành lập Bảo hiểm tiền gửi Việt Nam
Quản lý ấn phẩm
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ