 Trang Chủ


Khai mạc Tọa đàm, ông Nguyễn Xuân Hải - Quyền Tổng Biên tập Thời báo Ngân hàng nhấn mạnh, thanh toán không dùng tiền mặt đang ngày càng hiện diện sâu rộng trong đời sống kinh tế - xã hội, từ thương mại, dịch vụ đến y tế, giáo dục, dịch vụ công và hoạt động sản xuất, kinh doanh. Sự phát triển của hạ tầng thanh toán cùng các phương thức thanh toán số không chỉ tạo thuận lợi cho giao dịch mà còn góp phần mở rộng khả năng tiếp cận và sử dụng các dịch vụ tài chính chính thức.
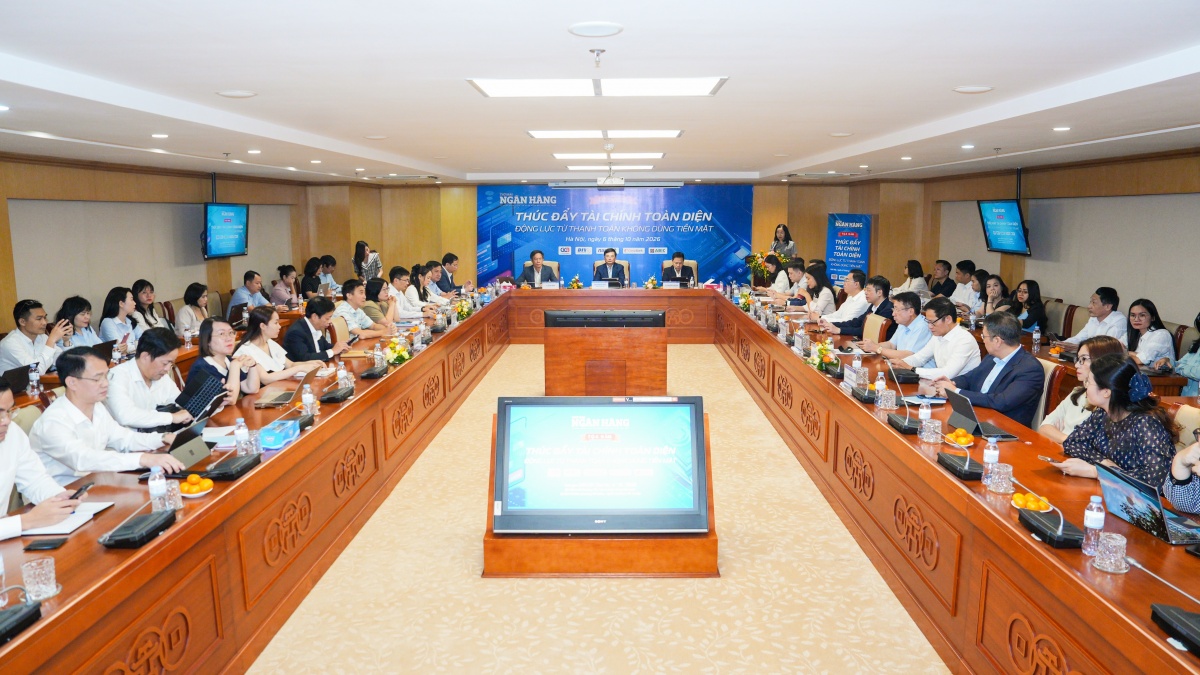
Trong bối cảnh Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030 đặt ra yêu cầu cao hơn cả về khả năng tiếp cận và mức độ sử dụng dịch vụ tài chính, việc người dân có tài khoản mới chỉ là bước khởi đầu. Quan trọng hơn, tài khoản cần được sử dụng thường xuyên; dịch vụ phải thuận tiện, an toàn, có chi phí hợp lý và đáp ứng nhu cầu của từng nhóm khách hàng, qua đó tiếp tục thu hẹp khoảng cách tiếp cận giữa các khu vực và nhóm dân cư.
Thanh toán số tăng trưởng, an toàn giao dịch được chú trọng
Theo đại diện Vụ Thanh toán, NHNN, thanh toán không dùng tiền mặt tiếp tục duy trì tốc độ tăng trưởng cao. Tính đến tháng 8/2026, số lượng giao dịch tăng 34,56% và giá trị tăng 13,26% so với cùng kỳ năm trước; giao dịch trực tuyến tăng 46,57% về số lượng và 21,77% về giá trị; giao dịch qua điện thoại di động tăng lần lượt 35,33% và 23,9%. Thanh toán qua mã QR tại các đơn vị chấp nhận thanh toán tăng 6,66% về số lượng và 25,85% về giá trị.
Đến cuối năm 2025, tỷ lệ người trưởng thành có tài khoản đạt 88,96%, trong khi giá trị thanh toán không dùng tiền mặt tương đương khoảng 28 lần GDP. Cùng với đó, các kênh tiếp cận dịch vụ tài chính tiếp tục được mở rộng. Đến ngày 30/6/2026, cả nước có khoảng 5.700 điểm đại lý thanh toán; 11,45 triệu tài khoản tiền di động được đăng ký, trong đó 6,18 triệu tài khoản hoạt động; cùng 5.158 điểm kinh doanh tiền di động trên địa bàn cấp xã, không bao gồm các phường.
Cùng với mở rộng khả năng tiếp cận, bảo đảm an toàn trong giao dịch số cũng được ngành Ngân hàng chú trọng. Theo đại diện Vụ Thanh toán, hệ thống cảnh báo giao dịch đã phát đi khoảng 5,6 triệu lượt cảnh báo tới khách hàng; sau cảnh báo, khoảng 1,9 triệu giao dịch được tạm dừng hoặc hủy bỏ, qua đó bảo vệ hơn 6.300 tỷ đồng. Ngành Ngân hàng đồng thời đẩy mạnh làm sạch, đối chiếu thông tin khách hàng, góp phần nâng cao khả năng nhận diện và phòng ngừa rủi ro trong giao dịch.
Mở rộng kết nối, đưa dịch vụ tài chính đến với người dân
Từ góc độ hạ tầng, đại diện Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) cho rằng, thanh toán số đang trở thành một trong những điểm tiếp cận gần gũi, thường xuyên của người dân với hệ thống tài chính chính thức. Cùng với các dịch vụ chuyển tiền, thanh toán bằng mã QR, hạ tầng số ngày càng được mở rộng để phục vụ các nhu cầu thiết yếu như thanh toán điện, nước, học phí, viện phí, dịch vụ công và mua sắm. Do đó, hạ tầng thanh toán cần vừa dễ tiếp cận, thiết thực, có khả năng kết nối, mở rộng, vừa bảo đảm an toàn, tin cậy.
Cùng với hạ tầng công nghệ, mạng lưới tài chính tại cơ sở được nhìn nhận là yếu tố quan trọng để thu hẹp khoảng cách tiếp cận. Đại diện Ngân hàng Hợp tác xã Việt Nam (Co-opBank) cho biết Co-opBank với mạng lưới gần 32 chi nhánh và gần 1.200 quỹ tín dụng nhân dân thành viên đang gắn bó với gần 2 triệu hộ gia đình, khách hàng. Lợi thế về mạng lưới và mức độ gắn kết với cộng đồng, đặc biệt tại khu vực nông nghiệp, nông thôn, có thể được phát huy để đưa các dịch vụ ngân hàng, thanh toán hiện đại đến gần hơn với người dân, nhất là tại những địa bàn còn hạn chế về khả năng tiếp cận.
Thanh toán số cũng đang tạo ra những thay đổi trong hành vi tài chính của người dân. Theo các chuyên gia, Việt Nam đã đạt bước tiến rõ nét trong việc mở tài khoản và thực hiện giao dịch số; tuy nhiên, việc chuyển từ thanh toán sang tiếp cận sâu hơn các dịch vụ như tiết kiệm, tín dụng, bảo hiểm vẫn còn nhiều dư địa.
Đáng chú ý, dữ liệu hình thành từ các giao dịch số có thể trở thành nguồn thông tin hỗ trợ đánh giá khả năng tài chính của khách hàng. Nếu được khai thác phù hợp và trên cơ sở bảo đảm quyền riêng tư, dữ liệu dòng tiền và lịch sử giao dịch có thể tạo thêm cơ sở để thiết kế sản phẩm phù hợp với người dân, hộ kinh doanh và khách hàng nhỏ, nhất là những người chưa có lịch sử tín dụng đầy đủ.
Trong phiên thảo luận, các đại biểu tập trung trao đổi về những khoảng cách cần tiếp tục thu hẹp trong tiếp cận và sử dụng dịch vụ tài chính, nhất là tại khu vực nông thôn, chợ dân sinh, đối với hộ kinh doanh, người cao tuổi, người thu nhập thấp và các nhóm còn hạn chế về khả năng tiếp cận. Các vấn đề về phát triển hạ tầng, tăng cường kết nối giữa các chủ thể cung ứng dịch vụ, khai thác dữ liệu thanh toán, bảo vệ dữ liệu cá nhân, phòng ngừa gian lận, lừa đảo và nâng cao kỹ năng tài chính số cũng được đặt ra.
5 định hướng chiến lược thúc đẩy tài chính toàn diện
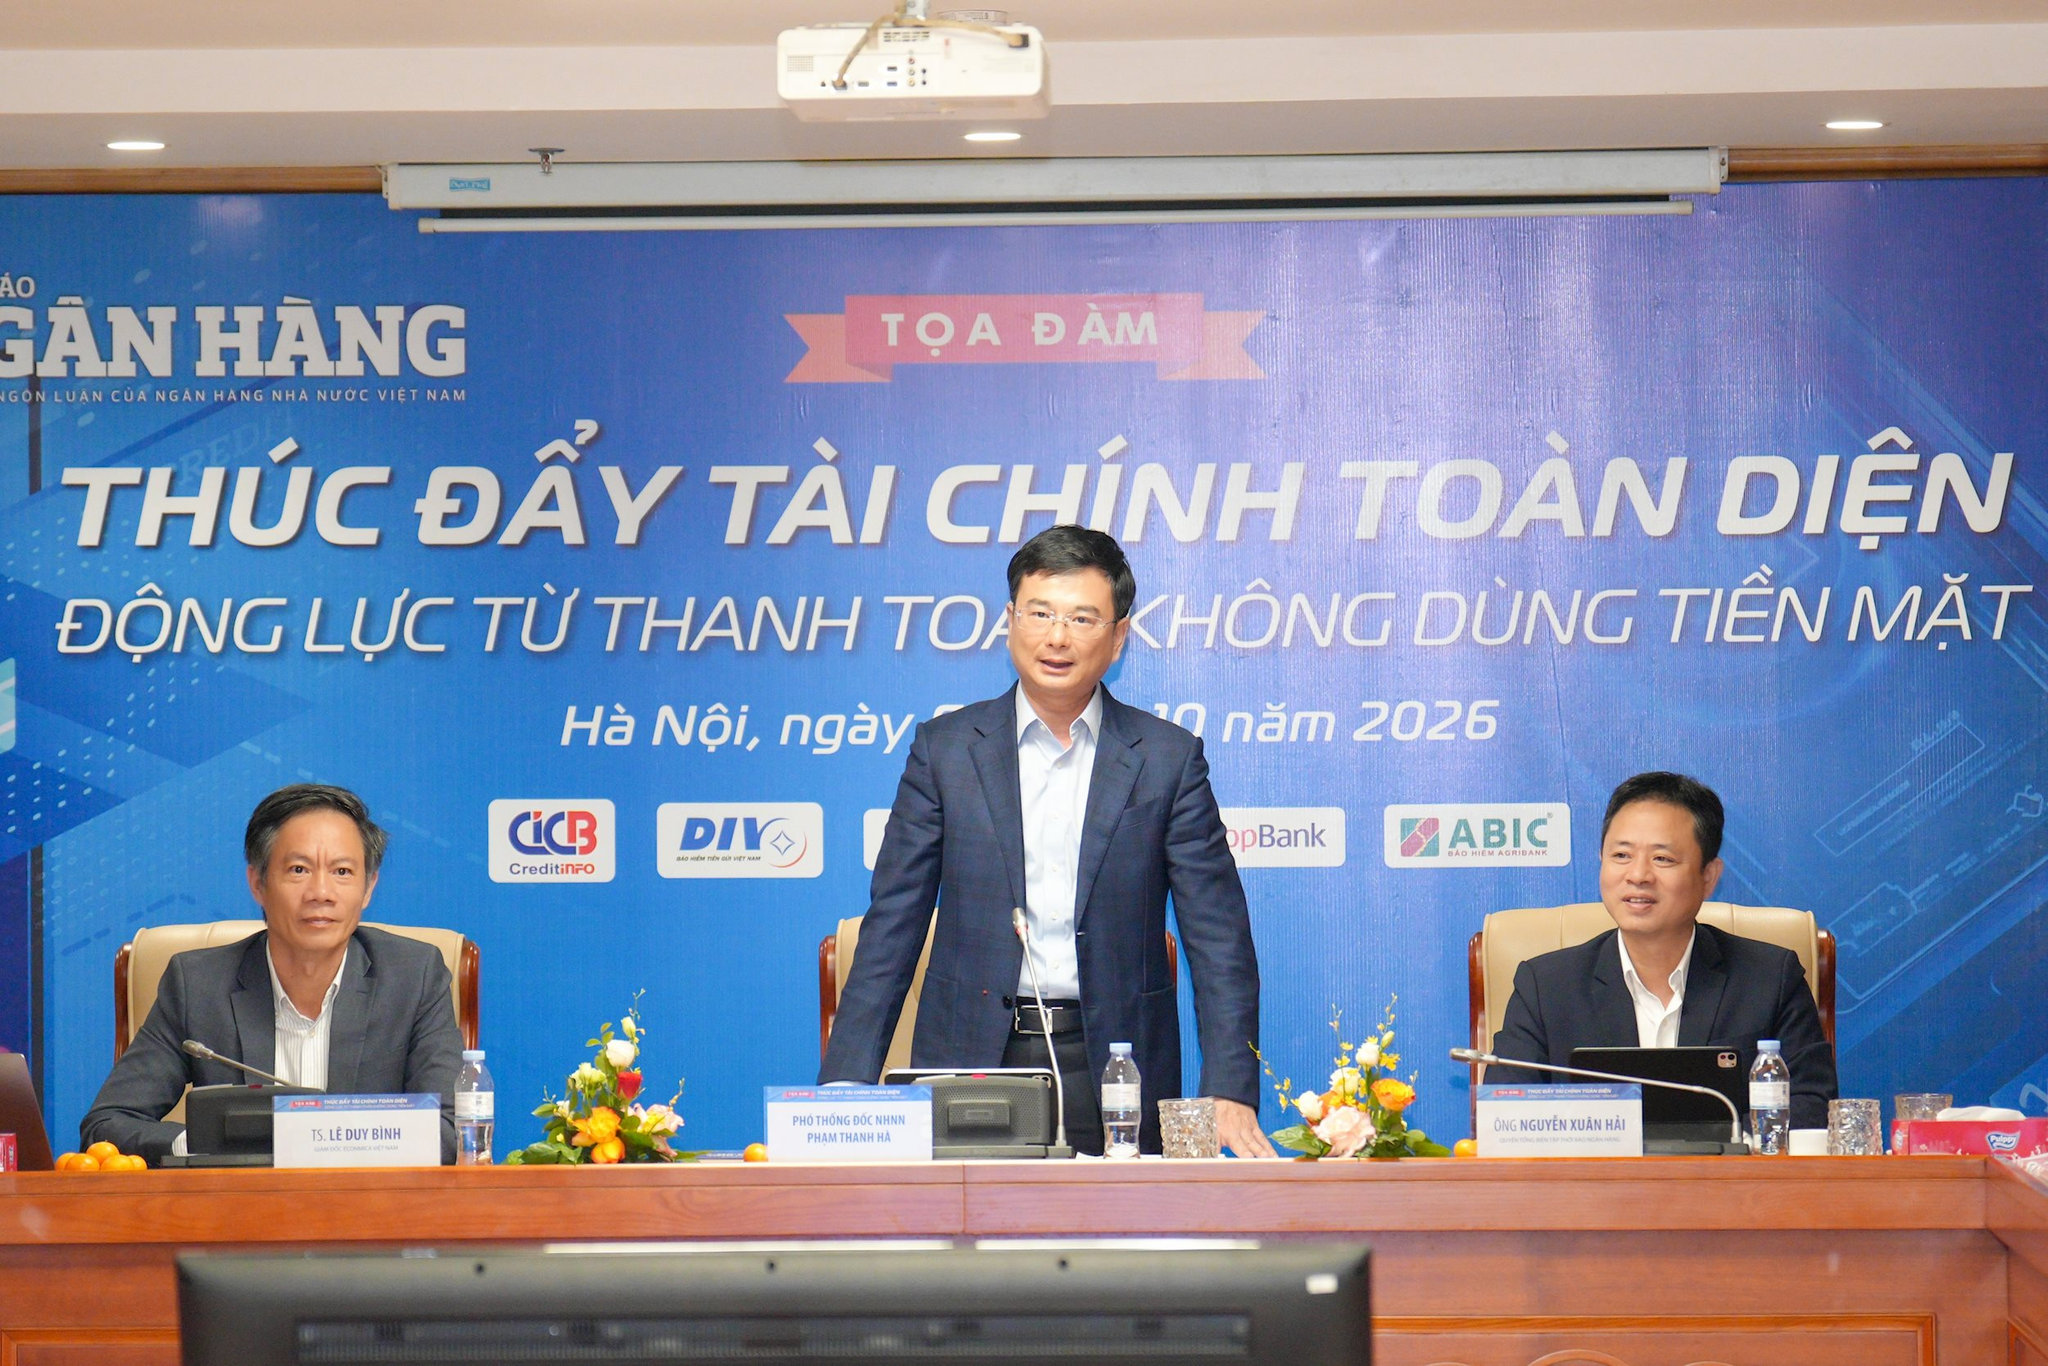
Phát biểu chỉ đạo và tổng kết Tọa đàm, Phó Thống đốc NHNN Phạm Thanh Hà đánh giá, các ý kiến đã tiếp cận vấn đề tài chính toàn diện từ chính sách, hạ tầng, công nghệ đến hành vi người sử dụng và khả năng đưa thanh toán số đến với người dân, doanh nghiệp. Theo Phó Thống đốc, thanh toán không dùng tiền mặt không chỉ là sự thay đổi một phương thức thanh toán mà đang trở thành động lực quan trọng thúc đẩy tài chính toàn diện. Việc người dân và doanh nghiệp thường xuyên sử dụng tài khoản, các kênh thanh toán số và ứng dụng tài chính sẽ góp phần hình thành dữ liệu giao dịch, đồng thời mở rộng khả năng tiếp cận các sản phẩm như tiết kiệm, tín dụng, bảo hiểm và các dịch vụ tài chính khác.
Để tài chính toàn diện thực sự bao trùm, Phó Thống đốc đề nghị tập trung vào 5 định hướng:
Thứ nhất, tiếp tục hoàn thiện cơ chế, chính sách về thanh toán và tài chính số theo hướng đồng bộ, minh bạch, tạo điều kiện cho đổi mới sáng tạo và cạnh tranh lành mạnh, đồng thời bảo đảm an toàn hệ thống và quyền lợi hợp pháp của người sử dụng. Việc hoàn thiện chính sách cần gắn với thực tiễn triển khai để kịp thời bổ sung, điều chỉnh phù hợp.
Thứ hai, phát triển đồng bộ hạ tầng thanh toán và hạ tầng tài chính số; tăng cường kết nối, liên thông trong nước và sẵn sàng cho thanh toán xuyên biên giới. Đồng thời, thúc đẩy kết nối giữa ngân hàng với doanh nghiệp công nghệ tài chính và các hệ sinh thái số trong giáo dục, y tế, dịch vụ công, tạo thuận lợi cho người sử dụng.
Thứ ba, mở rộng khả năng tiếp cận tài chính đối với các nhóm và địa bàn còn hạn chế, nhất là khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa, miền núi, hải đảo; người có thu nhập thấp; doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh. Sản phẩm và kênh phân phối cần an toàn, thuận tiện, chi phí hợp lý và phù hợp với nhu cầu thực tế. Người sử dụng là chủ thể quyết định sự thành công của chiến lược và cũng có thể tạo ra sức lan tỏa để mở rộng tài chính toàn diện.
Thứ tư, đặt an toàn, bảo mật, bảo vệ dữ liệu và quyền lợi người tiêu dùng ở vị trí trung tâm trong toàn bộ quá trình chuyển đổi số. Phát triển nhanh phải đi cùng phát triển bền vững; đổi mới phải gắn với quản trị rủi ro; thuận tiện phải đi cùng an toàn và trách nhiệm. Đồng thời, tăng cường phối hợp giữa các cơ quan quản lý trong phòng ngừa, phát hiện và xử lý rủi ro.
Thứ năm, đẩy mạnh giáo dục tài chính, nâng cao kỹ năng số và nhận thức của người dân, doanh nghiệp; tăng cường truyền thông để hình thành thói quen sử dụng các dịch vụ tài chính số an toàn, hiệu quả. Các cơ quan quản lý và tổ chức cung ứng dịch vụ cần chú trọng trải nghiệm thực tế của người sử dụng, qua đó tạo dựng niềm tin và sự thuận lợi khi tiếp cận dịch vụ.
Phó Thống đốc Phạm Thanh Hà nhấn mạnh, những định hướng trên có ý nghĩa quan trọng đối với việc triển khai Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030, hướng tới mục tiêu đến năm 2030 có 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc tổ chức được phép khác và giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP. Trong đó, chất lượng tài chính toàn diện không chỉ được đo bằng số lượng và độ rộng của tài khoản mà còn ở “độ sâu” của việc tiếp cận tài chính: tài khoản phải có giao dịch và người dân, doanh nghiệp từng bước tiếp cận sâu hơn các dịch vụ như tín dụng, bảo hiểm và các sản phẩm tài chính khác.
Tọa đàm cho thấy thanh toán không dùng tiền mặt đang ngày càng vượt ra ngoài phạm vi của một phương thức giao dịch để trở thành một mắt xích quan trọng trong hệ sinh thái tài chính. Mở rộng hạ tầng, tăng khả năng tiếp cận, khai thác hiệu quả dữ liệu, bảo đảm an toàn và nâng cao năng lực tài chính số cho người sử dụng sẽ là những yếu tố quan trọng để thanh toán không dùng tiền mặt tiếp tục đóng góp vào mục tiêu phát triển tài chính toàn diện theo hướng thực chất, an toàn và bền vững.
TM